管理会計とは?中小企業経営者が「判断」に使う数字の見方
 Office LOTUS あつみ中小企業診断士事務所
「決算書は見ている。でも、経営にどう使えばいいのか分からない」
中小企業の経営者と話していると、こうした悩みを聞くことがあります。
売上高、営業利益、経常利益、自己資本比率。
数字は並んでいる。
でも、
「どの商品を伸ばすべきか」「この値引きを受けても大丈夫か」「人を1人増やしても採算が取れるか」
といった日々の経営判断になると、決算書だけでは答えにくいことがあります。
そこで役立つのが、管理会計です。
私は、管理会計を難しい会計手法だとは考えていません。
一言でいえば、
経営者が意思決定するために、自社に必要な数字を見えるようにすること
です。
この記事では、財務会計との違いから、限界利益、損益分岐点、部門別採算など、中小企業が管理会計をどう使えばよいのかを整理します。
財務会計と管理会計は目的が違う
まず、ここを分けて考えると分かりやすくなります。
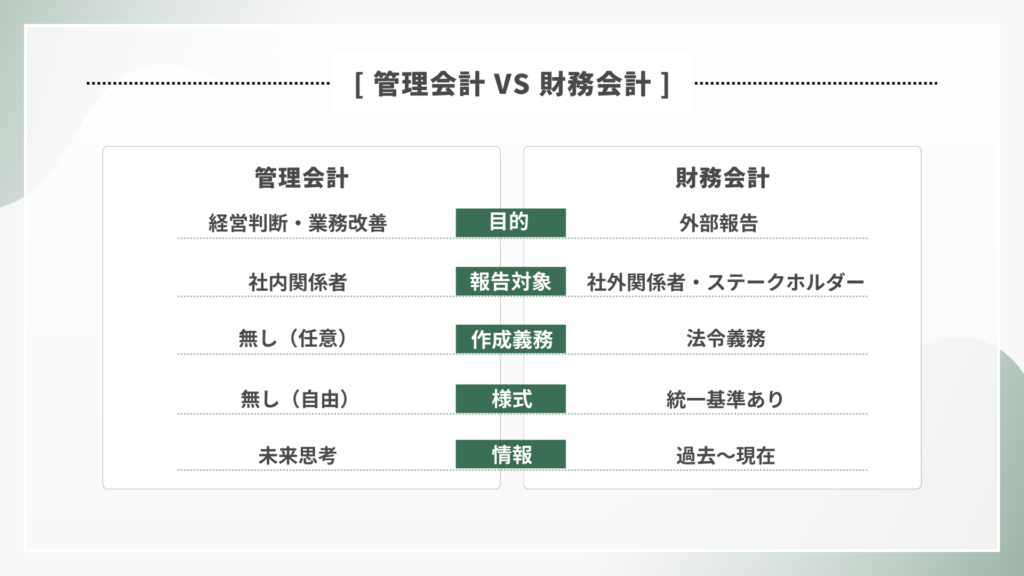
財務会計は、決算書を作り、株主、金融機関、税務署など社外の関係者に会社の経営成績や財政状態を伝えるための会計です。
一方、管理会計は、
経営者や社内の責任者が、経営判断に使うための会計
です。
中小企業庁の資料でも、財務会計は主として外部報告、管理会計は経営管理・内部管理のための情報提供と整理されています。
ここには大きな違いがあります。
財務会計では、一定のルールに沿って正確に処理することが求められます。
管理会計では、自社の経営判断に役立つなら、必ずしも他社と同じ形にする必要はありません。
例えば、
- 店舗別
- 商品別
- 顧客別
- 営業担当者別
- プロジェクト別
に採算を見る。
これも立派な管理会計です。
決算書だけでは分からないことがある
例えば、会社全体では年間1,000万円の利益が出ているとします。
数字だけを見ると、
「順調だ」
と思うかもしれません。
しかし、事業別に見ると、
A事業 +1,500万円
B事業 ▲500万円
かもしれません。
会社全体の決算書だけでは、
どこが利益を生み、どこが利益を使っているのか
までは見えないことがあります。
さらに、
B事業は赤字だからすぐ撤退すべきだ
とも限りません。
新規事業で将来の成長投資をしているのかもしれません。
B事業の商品があることで、A事業の顧客獲得につながっているかもしれません。
大切なのは、
数字を出すこと自体ではなく、その数字をどう判断に使うか
です。
管理会計で最初に押さえたい「限界利益」
管理会計の入口として、まず知っておくと便利なのが限界利益です。
難しそうに聞こえますが、考え方はシンプルです。
例えば、1個1万円の商品を販売するとします。
その商品を1個販売するたびに、
材料費 3,000円
外注費 2,000円
が発生するなら、販売によって残る金額は5,000円です。
このように、
売上から、売上に連動して増減する費用を引いた金額
を限界利益と考えます。
この5,000円を積み上げて、
- 人件費
- 家賃
- 減価償却費
などの固定的な費用を賄います。
そして固定費を上回った分が利益になります。
日本政策金融公庫も、限界利益を固定費を賄い、最終的な利益を生み出す源泉として説明しています。
「売上が増えたのに利益が増えない」を考える
売上だけを見ていると、
「もっと売れば利益も増える」
と考えがちです。
しかし、実際にはそうならないこともあります。
例えば、
商品A
売価 10,000円
変動費 4,000円
限界利益 6,000円
商品B
売価 10,000円
変動費 8,500円
限界利益 1,500円
という2商品があったとします。
同じ10,000円の売上でも、利益への貢献度はかなり違います。
もしBばかり売上が伸びれば、
売上高は伸びているのに、思ったほど利益が増えない
という状態が起こります。
だから管理会計では、
いくら売ったか
だけではなく、
何を売って、どれだけ利益を残したか
を見ます。
損益分岐点を知ると「赤字にならない売上」が見える
次に役立つのが損益分岐点です。
損益分岐点とは、
利益がちょうどゼロになる売上高
です。
言い換えれば、
「ここを下回ると赤字になる」
という売上ラインです。
例えば、固定費が月300万円で、限界利益率が30%なら、
300万円 ÷ 30% = 1,000万円
となり、月商1,000万円程度が一つの損益分岐点になります。
実際の計算では費用の分類などに注意が必要ですが、考え方としては非常に使いやすい指標です。
日本政策金融公庫も、損益分岐点を「採算のとれる最低限度の売上高」と説明しています。
損益分岐点が分かると何を判断できるか
例えば、
現在の月商が1,200万円。
損益分岐点が1,000万円。
この会社なら、売上が200万円程度下がるところまでは利益を維持できる余地があります。
一方、
月商1,050万円。
損益分岐点1,000万円。
という状態なら、売上が少し落ちただけで赤字になる可能性があります。
すると経営者として、
「売上をさらに増やすべきなのか」
「固定費を下げるべきなのか」
「限界利益率を上げるために価格や仕入条件を見直すべきなのか」
という議論ができます。
ここで初めて、
数字が経営判断につながります。
値引き判断にも管理会計は使える
例えば、お客さまから、
「10%値引きしてくれたら契約する」
と言われたとします。
売上だけ見れば、
「値引きしても売上が増えるからいい」
と思うかもしれません。
しかし、確認したいのは限界利益です。
10,000円の商品で、変動費が7,000円なら、
通常時の限界利益は3,000円。
10%値引きすると売価は9,000円。
限界利益は2,000円になります。
つまり、値引率は10%でも、
限界利益は3,000円から2,000円へ約33%減少します。
ここまで見ると、
「値引きして何個売れば、元の利益を確保できるのか」
という判断ができます。
日本政策金融公庫も、限界利益は価格設定や値引き判断に活用できると説明しています。
部門別・商品別に見ると経営課題が具体的になる
管理会計の良いところは、
会社全体の数字を分けて見られることです。
例えば、売上高1億円、営業利益500万円の会社があったとします。
会社全体だけ見れば、営業利益率は5%です。
しかし店舗別に見ると、
A店 利益800万円
B店 利益300万円
C店 ▲600万円
かもしれません。
すると、
「全社の営業利益率を上げよう」
という抽象的な話ではなく、
「C店の赤字原因は何か」
という具体的な議論ができます。
客数が少ないのか。
客単価が低いのか。
人件費が高いのか。
家賃負担が大きいのか。
原因によって打ち手は変わります。
数字を細かくしすぎない
ここは管理会計でよくある失敗です。
せっかくなので、
「商品別、顧客別、担当者別、地域別……」
と細かく分析したくなります。
しかし、管理項目を増やしすぎると、
数字を作ること自体が仕事になる
ことがあります。
毎月3日かけて管理資料を作っているのに、経営会議ではほとんど使っていない。
それでは本末転倒です。
管理会計には、財務会計のように「必ずこの形で作らなければならない」という一律のルールはありません。
中小企業庁も、企業規模や経営者の目的・ニーズに応じて弾力的に利用されるものと整理しています。
つまり、
経営判断に必要な数字だけを見る
くらいで構いません。
私なら最初は3つから始める
管理会計を導入するといっても、大きなシステムを入れる必要はありません。
まずは次の3つから始めるだけでも、かなり見え方が変わります。
1.月次で利益を見る
年に1回の決算だけでは、問題への対応が遅くなります。
月ごとに、
- 売上
- 粗利益
- 営業利益
程度から確認します。
そして前月、前年同月、計画と比較します。
2.商品・事業・店舗のどれか一つで採算を見る
自社で最も意味のある切り口を一つだけ選びます。
製造業なら製品別。
小売・飲食なら店舗別。
サービス業なら案件別。
全部やる必要はありません。
3.損益分岐点を把握する
「最低いくら売上が必要なのか」
を把握します。
数字が分かれば、
売上減少にどこまで耐えられるのか、
値上げや固定費削減がどの程度必要なのか、
を考えやすくなります。
管理会計は「正しい数字を作ること」が目的ではない
会計という言葉が付くため、
「細かく正確に計算しないと意味がない」
と思われがちです。
もちろん、数字の正確性は大切です。
ただし、管理会計の目的は、
経営判断を良くすること
です。
例えば、
商品Aの利益率が19.8%なのか20.1%なのか
を細かく議論するより、
商品Aは利益率20%前後、
商品Bは5%程度、
という差が分かれば、経営判断には十分な場合があります。
迅速に判断するために、
必要な精度で数字を見る。
これも管理会計の考え方です。
管理会計にも弱点がある
管理会計を導入すれば、経営が自動的に良くなるわけではありません。
数字だけでは分からないこともあります。
例えば、
採算の悪い商品でも、
「新規顧客を呼び込むための商品」
かもしれません。
利益率の低い取引先でも、
「将来の大型案件につながる顧客」
かもしれません。
逆に、数字では利益が出ていても、
現場に過度な負担がかかっているケースもあります。
だから管理会計では、
数字を答えにするのではなく、数字を問いの入口にする
ことが大切です。
「なぜこの商品は利益率が低いのか」
「なぜこの店舗だけ採算が悪いのか」
数字を見て、その背景を現場で確認する。
この往復が経営には必要です。
まとめ
管理会計とは、難しい会計制度ではありません。
経営者が意思決定するために、必要な数字を見えるようにすること
です。
まずは、
- 月次の利益
- 商品・事業・店舗などの採算
- 限界利益
- 損益分岐点
から始めれば十分です。
決算書は、
「去年どうだったか」
を確認するためだけのものではありません。
数字の切り口を少し変えると、
「これから何をすべきか」
を考える材料になります。
私は、管理会計の価値は数字をたくさん作ることではなく、
経営者が迷ったときに、判断材料を一つ増やすこと
にあると考えています。
Office LOTUSでは、決算書を分析して終わるのではなく、その数字を経営判断にどう使うかという視点を大切にしています。
この記事を書いた人
-
渥美 友道|中小企業診断士
Office LOTUS あつみ中小企業診断士事務所 代表。金融機関に勤務しながら、副業で中小企業診断士として活動しています。
本業では、営業、経営企画、DX推進などの業務を経験。現在も金融の現場に立ちながら、中小企業の経営改善、財務・資金繰り、事業計画、DX・Web活用などを支援しています。
副業だからこそ、日々の実務で得た感覚や変化を経営支援に持ち込めることを強みとしています。机上の理論だけでなく、現場で使える考え方を、できるだけ分かりやすくお伝えします。
中小企業診断士 登録番号:425952
詳しいプロフィールを見る
最新の投稿
 経営改善・業務改善2026年10月6日上場企業の決算書、こう読むと面白い|しまむらの上期決算を例に
- 経営改善・業務改善2026年9月28日愛知県最低賃金1,195円へ|飲食店・美容室・小売店の人件費増と必要売上【2026年】
- 財務・資金繰り・融資2026年9月26日借入金の返済可能額はどう考える?返済財源と資金繰りの確認方法
- 財務・資金繰り・融資2026年9月25日損益分岐点売上高の計算方法|固定費・変動費・限界利益から考える