損益分岐点売上高の計算方法|固定費・変動費・限界利益から考える
 あつみ中小企業診断士事務所
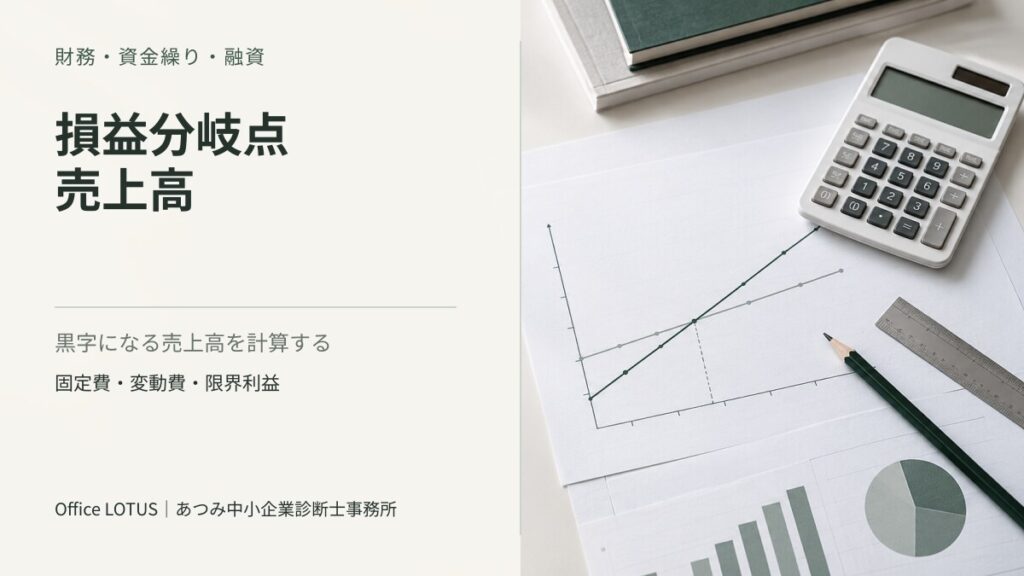
「いくら売れば赤字を脱出できるのか」「値上げと固定費削減のどちらを先に考えるべきか」。この判断の土台になるのが、損益分岐点売上高です。
損益分岐点売上高とは、利益がちょうどゼロになる売上高です。計算するには、費用を売上に応じて増減する変動費と、売上にかかわらず発生する固定費に分けます。
以下、基本式をモデル数値に当てはめ、改善策を検討するときの注意点まで整理します。
損益分岐点売上高とは
損益分岐点売上高は、売上高と総費用が等しくなり、営業利益がゼロになる売上水準です。この金額を上回れば利益が出やすく、下回れば赤字になりやすいと考えます。
日本政策金融公庫も、事業の収支予測において損益分岐点を把握する重要性を解説しています。ただし、実際の費用には固定部分と変動部分が混ざるものもあり、計算結果は絶対的な境界ではなく、経営判断の目安として使います。
計算に必要な3つの数字
1.変動費
売上や販売数量の増減に伴って変わる費用です。商品の仕入、材料費、販売手数料、発送費、外注加工費などが代表例です。ただし、どの費用が変動費になるかは業種や契約によって異なります。
2.固定費
売上が増減しても、短期的には大きく変わらない費用です。家賃、役員報酬、正社員の給与、リース料、顧問料などが例です。
固定費は「永久に一定の費用」という意味ではありません。採用、増床、設備更新などによって段階的に増減します。分析する期間において、売上との連動が小さい費用と考えると分けやすくなります。
3.限界利益
限界利益は、売上高から変動費を引いた金額です。売上が1円増えたとき、固定費の回収と利益にどれだけ回せるかを示します。
限界利益=売上高−変動費
限界利益率=限界利益÷売上高
会計上の売上総利益と近い場合もありますが、同じとは限りません。売上原価の中に固定費が含まれ、販売費の中に変動費が含まれることがあるためです。
損益分岐点売上高の計算式
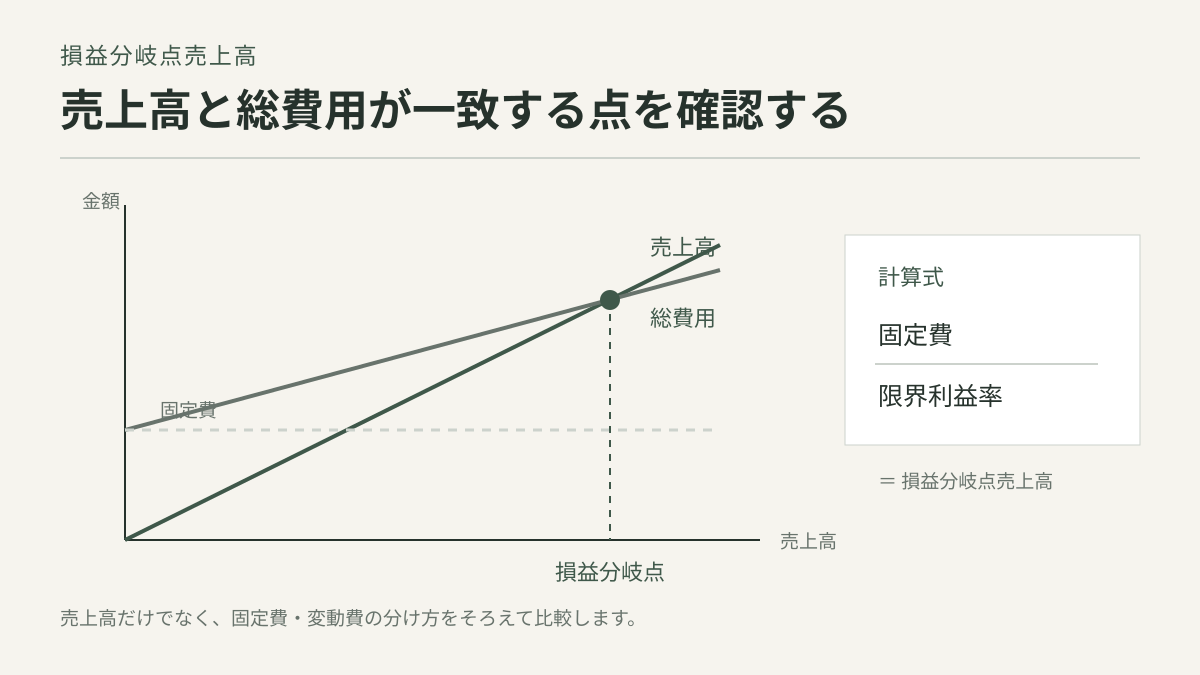
基本式は次のとおりです。
損益分岐点売上高=固定費÷限界利益率
変動費率を使う場合は、次の形でも計算できます。
損益分岐点売上高=固定費÷(1−変動費率)
計算例:月商1,000万円の会社
以下は説明用のモデル事例です。
| 項目 | 月額 |
|---|---|
| 売上高 | 1,000万円 |
| 変動費 | 600万円 |
| 限界利益 | 400万円 |
| 固定費 | 320万円 |
| 営業利益 | 80万円 |
限界利益率は、400万円÷1,000万円=40%です。したがって、損益分岐点売上高は次のようになります。
320万円÷40%=800万円
この会社は、月商800万円で営業利益がほぼゼロになり、800万円を超える部分が利益の増加につながります。
目標利益を含めた必要売上高
「赤字にならない売上」だけでなく、目標利益を得るための売上も計算できます。
目標売上高=(固定費+目標利益)÷限界利益率
先ほどの会社が月100万円の営業利益を目指す場合は、次のとおりです。
(320万円+100万円)÷40%=1,050万円
「売上を伸ばす」という抽象的な目標ではなく、月商1,050万円という具体的な目標へ置き換えられます。
安全余裕率で売上減少への耐性を見る
現在の売上が損益分岐点をどれだけ上回っているかを見る指標が、安全余裕率です。
安全余裕率=(実際売上高−損益分岐点売上高)÷実際売上高×100
モデル事例では、(1,000万円−800万円)÷1,000万円=20%です。売上が20%程度減ると利益がゼロになる計算です。
安全余裕率が低い場合は、売上のわずかな下振れで赤字へ転じる可能性があります。ただし、望ましい水準は業種、成長段階、費用構造によって異なるため、他社との単純比較よりも自社の推移を確認してください。
経営改善に使う4つの視点
売上数量を増やす
客数、購入回数、販売数量を増やす方法です。ただし、値引きや広告費によって変動費が増える場合は、売上だけでなく限界利益が増えるかを確認します。
販売単価を見直す
販売数量が同じでも、単価が上がれば限界利益率が改善する可能性があります。一律値上げだけでなく、低採算商品、特急対応、少量注文などから条件を見直す方法があります。
変動費率を下げる
仕入条件、歩留まり、外注範囲、販売手数料などを見直します。品質や納期を損なう削減は、売上減少につながることがあるため注意が必要です。
固定費を見直す
固定費を減らすと、損益分岐点売上高は直接下がります。一方、人員や設備への過度な削減は、提供能力や成長機会を失うおそれがあります。金額だけでなく、その費用がどの売上・品質・将来投資につながっているかを確認します。
数字を施策へ落とす手順は「経営課題の見つけ方」でも紹介しています。
商品別・部門別に見ると判断しやすい
会社全体の損益分岐点だけでは、どの商品が利益へ貢献しているかは分かりません。商品別・顧客別・部門別に限界利益を確認すると、売上高は大きくても利益が残りにくい取引が見えることがあります。
管理会計の基本は「中小企業のための管理会計入門」も参考にしてください。
計算時の注意点
- 人件費など、固定部分と変動部分が混在する費用は合理的に分ける
- 売上構成が大きく変わると、限界利益率も変わる
- 消費税の税込・税抜を混在させない
- 減価償却費を含むかなど、目的に合わせて費用範囲を統一する
- 季節変動が大きい業種は、単月だけでなく年間でも確認する
- 資金繰り判断では、損益に出ない借入元金返済や設備支出も別途確認する
損益分岐点を上回っていても、借入返済や売掛金の回収遅れによって現金が不足することがあります。採算は損益分岐点で、支払能力は資金繰り表で確認します。
よくある質問
変動費と固定費を正確に分けられません
最初は金額の大きい費用から分け、判断が難しいものは固定費に置く方法があります。その後、実績と計算結果のずれを見ながら分類を直します。初回から細分化するより、同じ基準で継続比較できる形を優先します。
限界利益と粗利益は同じですか
必ずしも同じではありません。粗利益は売上高から会計上の売上原価を引いた金額です。限界利益は売上高から変動費を引いた金額で、費用を売上との連動性で分けます。
損益分岐点を下げれば会社は安全ですか
収益面の耐性は高まりますが、資金繰り、借入返済、設備の老朽化、人材確保などは別に確認する必要があります。一つの指標だけで経営の安全性を判断しないことが大切です。
まとめ
損益分岐点売上高は、固定費を限界利益率で割って計算します。赤字を避けるために必要な売上だけでなく、目標利益に必要な売上、売上減少への耐性、改善策の優先順位を考える材料になります。
売上高だけを追うのではなく、限界利益率と固定費を一緒に確認してください。値上げ、商品構成、仕入条件、固定費のどこを変えるべきかが、具体的に見えやすくなります。
参考資料
※本記事は一般的な情報提供を目的としています。個別の会計処理や経営判断については、税理士などの専門家へご相談ください。