借入金の返済可能額はどう考える?返済財源と資金繰りの確認方法
 あつみ中小企業診断士事務所
「利益が出ているから、まだ借りても大丈夫」「毎月の返済額が払えているから問題ない」。どちらも、判断材料の一部にすぎません。借入金の返済可能額を考えるときは、損益上の利益だけでなく、実際に返済へ回せる資金と将来の資金繰りを確認します。
簡易的な見方には、税引後利益と減価償却費を合計する方法があります。一方、日本政策金融公庫の経営改善計画書策定の手引では、経常利益と減価償却費の合計を返済原資として説明しています。分析目的によって利益段階が異なるため、計算の前提を明示しなければ比較できません。
ここでは税引後利益を使うモデル事例を示し、年間返済額と資金繰りの両面から確認します。
返済可能額と借入可能額は同じではない
返済可能額は、会社が事業から生み出した資金のうち、借入元金の返済へ回せる金額を考えるものです。一方、実際の融資可否や借入可能額は、事業内容、資金使途、将来性、財務内容、保全、取引状況などを含めて金融機関が総合的に判断します。
したがって、本記事の計算は自社の返済負担を点検するための目安です。審査基準や融資承認を保証するものではありません。
返済財源の基本的な考え方
手元に残る利益を起点に返済余力を見る場合、次の式を用います。
返済財源の目安=税引後利益+減価償却費
減価償却費は損益計算上の費用ですが、当期に同額の現金が出ていくとは限りません。このため、利益へ足し戻して、事業が生み出した資金を簡易的に捉えます。
経営改善計画などで経常利益を起点にする場合は、支払利息や税金との関係を別途確認します。異なる資料の数値を比較するときは、税引前・税引後のどちらを使ったかをそろえてください。
年間返済額と比較する
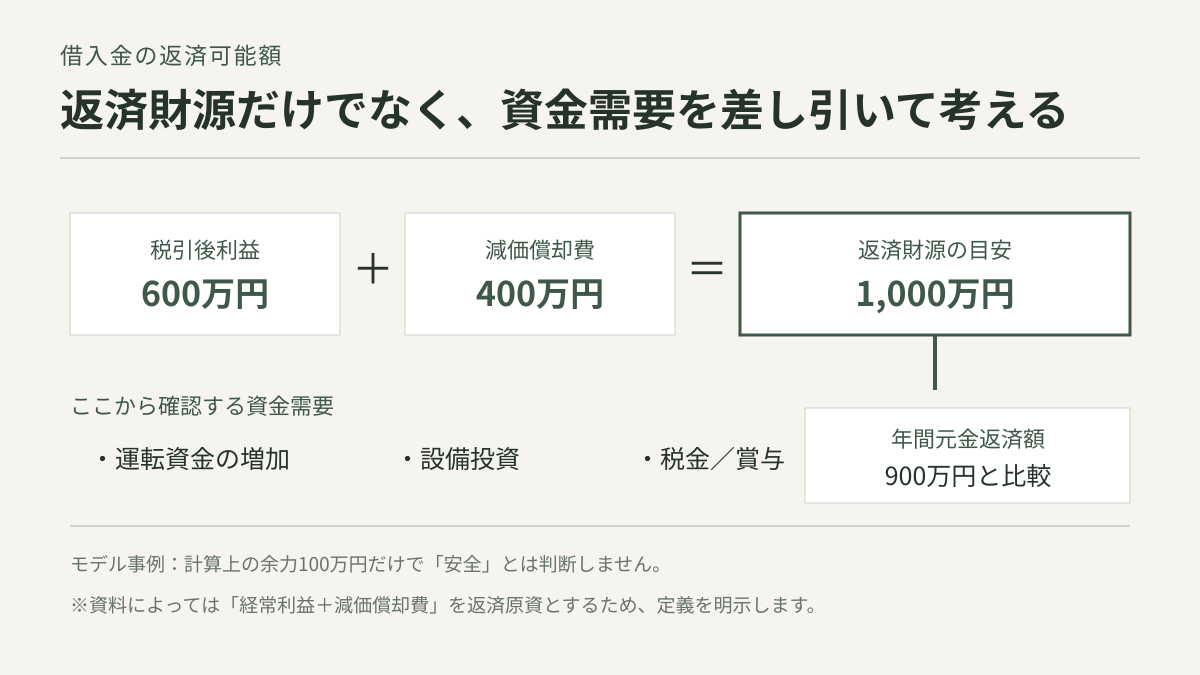
返済財源を求めたら、年間の借入元金返済額と比較します。
モデル事例
| 項目 | 年額 |
|---|---|
| 税引後利益 | 600万円 |
| 減価償却費 | 400万円 |
| 返済財源の目安 | 1,000万円 |
| 借入元金返済額 | 900万円 |
この例では、返済財源1,000万円に対して元金返済が900万円です。計算上は100万円の余力がありますが、これだけで「安全」とは言えません。売掛金や在庫が増えれば資金が必要になり、設備更新や納税でも現金は出ていきます。
反対に、一時的な赤字でも、資産売却や増資などで資金を確保している場合があります。損益と現金の両方を見る必要があります。
返済財源から必ず調整したい項目
運転資金の増減
売上増加に伴って売掛金や在庫が増えると、利益は増えても現金が寝ます。買掛金の増加は一時的に資金負担を減らしますが、後日の支払いが必要です。
設備投資
設備の取得時には現金が出ます。減価償却費を足し戻しても、新たな設備投資が必要なら、その支出を考慮します。
税金・社会保険料・賞与
利益が出れば法人税等の支払いが発生します。消費税、社会保険料、賞与など、月次損益だけでは支払時期が見えにくい項目も資金繰り表へ入れます。
役員貸付金・仮払金など
本業以外へ資金が流出していないかを確認します。帳簿上は資産でも、返済へすぐ回せる現金ではありません。
返済余力を見る3つの手順
手順1.過去3期と直近試算表を確認する
単年度の利益だけでなく、3期程度の推移と直近の月次試算表を確認します。臨時収益や一時的な費用を分け、本業の収益力が続くかを考えます。
月次試算表の見方は「月次試算表の見方」で詳しく解説しています。
手順2.借入金一覧を作る
金融機関別に、残高、金利、月返済額、最終期限、据置期間、担保・保証などを整理します。損益計算書の支払利息だけを見ても、元金返済額は分かりません。
手順3.6か月以上の資金繰り表へ反映する
返済、納税、賞与、設備投資を月ごとに置き、月末現預金が必要水準を下回らないか確認します。「資金繰り表の作り方」の手順を使うと、返済の集中月も見えます。
借入金月商倍率と債務償還年数
返済負担を考える補助指標として、借入金月商倍率や債務償還年数があります。
借入金月商倍率
借入金月商倍率=借入金残高÷平均月商
売上規模に対して借入残高が何か月分あるかを示します。業種や資金使途で適正水準は異なるため、数値だけで良否を決めず、自社の推移や同業比較の材料にします。
債務償還年数
簡易式の一例は次のとおりです。
債務償還年数=要返済債務÷年間返済財源
要返済債務の範囲や返済財源の定義には複数の考え方があります。現預金を控除するか、運転資金借入をどう扱うかによって結果が変わるため、金融機関や専門家へ確認してください。
「返せるか」だけでなく「何に使うか」を考える
新たな借入を検討するときは、返済余力に加えて資金使途を明確にします。
- 運転資金なのか設備資金なのか
- 必要額は見積書や資金繰りから説明できるか
- 借入によって売上・粗利益・生産性はどう変わるか
- 返済期間は資金使途や設備の耐用期間に合っているか
- 計画未達時の対応策はあるか
創業時の事業計画で金融機関が確認するポイントは「創業融資の事業計画書で確認される3つのポイント」も参考にしてください。
返済が厳しくなる前に行うこと
資金不足が目前に迫る前に、数字を整理して取引金融機関へ相談します。資金繰り表、月次試算表、借入金一覧、改善計画を用意し、確定実績と将来見通しを分けて説明します。
経営改善計画書の組み立て方は「金融機関に伝わる経営改善計画書」で解説しています。
よくある質問
利益が出ていれば返済できますか
必ずしも返済できるとは限りません。売掛金や在庫の増加、設備投資、納税、借入元金返済などで現金が減るためです。利益と資金繰りを分けて確認します。
減価償却費はすべて返済に回せますか
設備更新が不要で、ほかの資金需要もなければ返済財源になり得ます。しかし、設備の更新や修繕が必要なら、その分の資金を残す必要があります。
何年で返せれば安全ですか
一律の年数で安全性は決まりません。業種、設備の性質、返済期間、利益の安定性、運転資金需要などによって異なります。自社の推移と将来の資金繰りを確認し、金融機関や専門家と検討してください。
まとめ
返済可能額を考える出発点は、税引後利益と減価償却費から返済財源を見積もり、年間元金返済額と比較することです。ただし、運転資金、設備投資、納税などを調整し、資金繰り表で月ごとの残高まで確認しなければ、実態は分かりません。
計算結果を「借りられる上限」と考えず、返済負担を早めに点検し、必要な改善や金融機関との対話につなげるために使ってください。
参考資料
※本記事は一般的な情報提供を目的としています。融資可否、返済条件、会計・税務処理については、取引金融機関、税理士などの専門家へご相談ください。