資金繰り表の作り方|中小企業向けに項目・記入例・6か月予測を解説
 あつみ中小企業診断士事務所
「利益は出ているのに、支払日が近づくと預金残高が心配になる」。この状態を防ぐには、決算書だけでなく、これから入るお金と出るお金を月ごとに並べた資金繰り表が役立ちます。
資金繰り表で押さえる数字は、月初残高、入金、出金、月末残高の4つです。まず3〜6か月先まで作り、実績が確定するたびに予測との差を直します。項目を増やすことより、入金日と支払日を正しく置くことのほうが重要です。
以下、中小企業の経営者が自社で作る場合の手順を、モデル事例とともに整理します。
資金繰り表とは
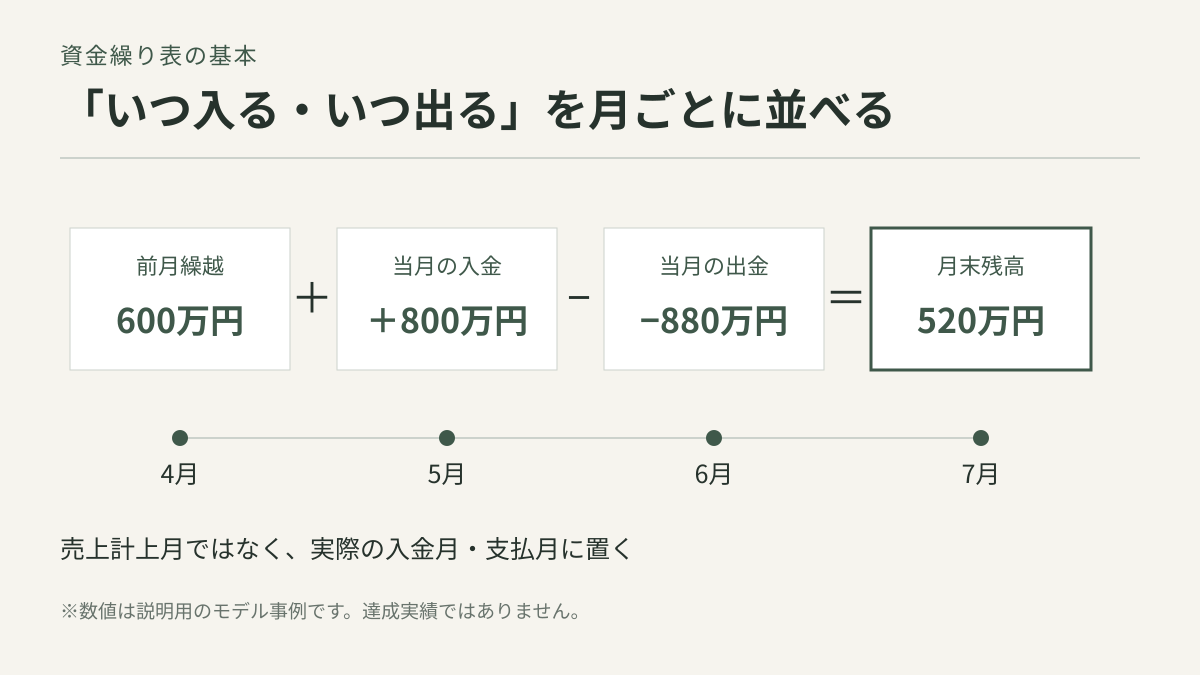
資金繰り表は、一定期間の現金収入と現金支出を分類し、将来の現預金残高を見通すための表です。日本政策金融公庫も資金繰り計画用の書式と記載例を公開しています。
損益計算書が「売上や費用がいつ発生したか」を中心に示すのに対し、資金繰り表は「実際にいつ入金・支払いがあるか」を追います。売上を計上しても、入金が翌月や翌々月なら、その間の支払いに使える現金は増えません。
利益と現金がずれる理由は、既存記事「利益とキャッシュはなぜ一致しない?」で詳しく解説しています。
まず用意する資料
最初から完璧な資料を作る必要はありません。次の資料をそろえると、入出金の予定を拾いやすくなります。
- 直近の預金通帳、インターネットバンキングの入出金明細
- 月次試算表、売掛金・買掛金の一覧
- 請求書、支払予定表、給与台帳
- 借入金の返済予定表
- 税金・社会保険料・賞与の支払予定
- 設備投資や保険料など、毎月ではない支出の予定
会計上の金額をそのまま転記するのではなく、「実際に入金・出金する月」を確認することがポイントです。
資金繰り表の基本項目
資金繰り表は、次の5区分にすると整理しやすくなります。
1.前月繰越
月初に使える現預金です。前月の月末残高と一致させます。定期預金など、すぐに支払いへ使わない資金は分けて管理すると実態が見えやすくなります。
2.営業収入
現金売上、売掛金の回収、前受金など、本業から入る資金を記入します。売上高ではなく、入金予定額を入れます。
3.営業支出
仕入代金、外注費、人件費、家賃、経費、税金など、本業の運営に必要な支出を記入します。買掛金は支払月に計上します。
4.設備・財務収支
設備購入、借入金の入金、借入元金の返済などを記入します。借入金の元金返済は損益計算書の費用にはなりませんが、現金は減るため、資金繰り表では重要な支出です。
5.翌月繰越
月末に残る見込みの現預金です。基本式は次のとおりです。
翌月繰越=前月繰越+当月の収入合計−当月の支出合計
6か月分を作る手順
手順1.月初残高を確定する
基準日を決め、事業用の現金と普通預金・当座預金の残高を合計します。帳簿残高ではなく、通帳などで実際の残高を確認します。
手順2.確定している入金を入れる
発行済み請求書や契約書を見て、取引先別の入金日と金額を記入します。未受注の売上は、確定分と見込み分を分けておくと過大予測を防げます。
手順3.支払予定を入れる
仕入・外注費、給与、家賃、借入返済など、金額と期日が確定しているものから入力します。税金、賞与、年払い保険料なども忘れずに入れます。
手順4.売上と変動費を予測する
先の月は、受注残、商談状況、前年同月、季節性を基に予測します。楽観・標準・慎重の3通りを作る方法も有効です。資金に余裕が少ない場合は、慎重な売上予測で確認します。
手順5.月末残高と不足時期を確認する
月末残高が、自社の最低限必要な運転資金を下回る月を探します。残高がマイナスになるまで待たず、資金不足が見えた時点で対策の検討に入ります。
手順6.実績との差を毎月更新する
月が終わったら、予測を実績へ置き換えます。「売上未達」「入金遅れ」「仕入増加」など、差が生じた理由も一言残すと、次回予測の精度が上がります。
記入例:3か月後に資金不足が見えるケース
以下は説明用のモデル事例です。単位は万円です。
| 項目 | 4月 | 5月 | 6月 |
|---|---|---|---|
| 月初残高 | 600 | 520 | 390 |
| 営業収入 | 800 | 760 | 700 |
| 営業支出 | 730 | 740 | 760 |
| 借入・設備等収支 | ▲150 | ▲150 | ▲150 |
| 月末残高 | 520 | 390 | 180 |
黒字か赤字かとは別に、6月末の現預金が180万円まで減る見込みです。毎月の給与・家賃・仕入などに300万円必要なら、6月に入ってからでは対応が遅い可能性があります。
この段階なら、売掛金の早期回収、在庫や支払い条件の見直し、不要な設備投資の延期、金融機関への相談などを比較できます。融資相談では、資金が不足する理由、必要額、改善策を一組で説明します。
資金繰り表で毎月確認したい3点
最低残高を下回る月はないか
残高がプラスでも安心とは限りません。給与や仕入代金など、直後の支払いに必要な金額を確保できるかを見ます。最低残高は業種や支払い条件によって異なるため、自社の固定費と主要支払額から決めます。
予測と実績の差はどこから生じたか
売上の予測違いなのか、入金時期のずれなのか、仕入や経費の増加なのかを分けます。原因が違えば、取るべき対策も変わります。
一時的な不足か、構造的な不足か
納税や賞与で特定月だけ残高が減る場合と、本業の収支が毎月マイナスの場合では対応が異なります。後者は借入だけで先送りせず、粗利益率や固定費、回収条件などの改善が必要です。
経営改善策を金融機関へ伝える考え方は「経営改善計画書で押さえる3つのポイント」も参考にしてください。
よくある失敗
- 売上計上月と入金月を同じにしてしまう
- 借入元金の返済を入れ忘れる
- 税金、賞与、年払い費用を入れ忘れる
- 見込み売上を確定売上と同じ確度で置く
- 作成したまま、実績との差を更新しない
資金繰り表は精密な予言ではなく、早めに異変へ気づくための管理表です。数字が変わる前提で、毎月更新できる簡潔な形から始めましょう。
よくある質問
何か月先まで作ればよいですか
まずは3〜6か月先をおすすめします。中小企業基盤整備機構のJ-Net21でも、過去実績を基に3〜6か月先の資金状況を予見する資金繰り表が紹介されています。納税、賞与、借入返済など大きな支出が半年より先にある場合は、その月まで延ばします。
毎日作る必要はありますか
通常は月次で始め、資金余力が小さい時期は週次や日次へ細かくします。重要なのは、自社の支払周期より早く不足を把握できることです。
税理士に任せてもよいですか
作成支援を依頼することはできます。ただし、受注の確度や設備投資の予定など、経営者しか分からない情報もあります。最終的な見通しは自社で確認し、意思決定に使える状態にしましょう。
まとめ
資金繰り表は、月初残高に入金を足し、支出を引いて、月末残高を予測する表です。3〜6か月先まで作れば、資金不足が起きる前に対策を検討できます。
最初から項目を増やしすぎず、「入金月と支払月を正しく置く」「大口支出を漏らさない」「毎月実績に更新する」の3点を徹底してください。資金繰りの見通しと改善策をセットで持つことが、金融機関との対話にも役立ちます。
参考資料
※本記事は一般的な情報提供を目的としています。実際の資金調達、返済条件、税務・会計処理については、取引金融機関、税理士などの専門家へご相談ください。