月次試算表の見方|中小企業経営者が毎月確認したい5つの数字
 あつみ中小企業診断士事務所
月次試算表を受け取っても、売上と最終利益だけを見て終わっていないでしょうか。試算表は、会社の現在地を早く知り、決算前に手を打つための資料です。
確認範囲を絞るなら、①売上高、②粗利益、③営業利益、④現預金と運転資本、⑤借入金と返済負担の5点です。単月の金額だけでは判断せず、予算・前年同月・前月との差を見ます。
試算表のどこを見て、経営会議で何を確認するかという順で整理します。
月次試算表とは
月次試算表は、日々の仕訳を集計し、その時点の勘定科目残高を一覧にした資料です。一般に、月ごとの貸借対照表と損益計算書を確認できます。
年1回の決算書は確定した過去を示します。一方、月次試算表は年度の途中で異変に気づき、価格、仕入、経費、回収、在庫などを見直すために使います。
J-Net21は、月次決算を業績改善へ役立てるため、作成期限を決め、必要に応じて概算計上を行い、早期化する考え方を紹介しています。細部の完全確定を待って経営判断が遅れるより、重要な数字を一定の精度で早く確認するという発想です。
見る前に確認したい3つの前提
何月分まで入力されているか
売上や仕入の未入力が多ければ、利益は実態とずれます。まず対象期間と入力締切日を確認します。
発生主義で計上されているか
入金・支払いの時点だけでなく、売上や費用が発生した月に計上されているかを確認します。年払い費用、賞与、減価償却費などが決算月にまとめて計上されると、月ごとの採算が見えにくくなります。
在庫と未払費用が反映されているか
在庫が未計上なら粗利益が不正確になります。請求書が未着でも金額が大きい費用は、合理的な見積りで月次計上する方法があります。税理士や経理担当者と、月次で反映する基準を決めましょう。
毎月確認したい5つの数字
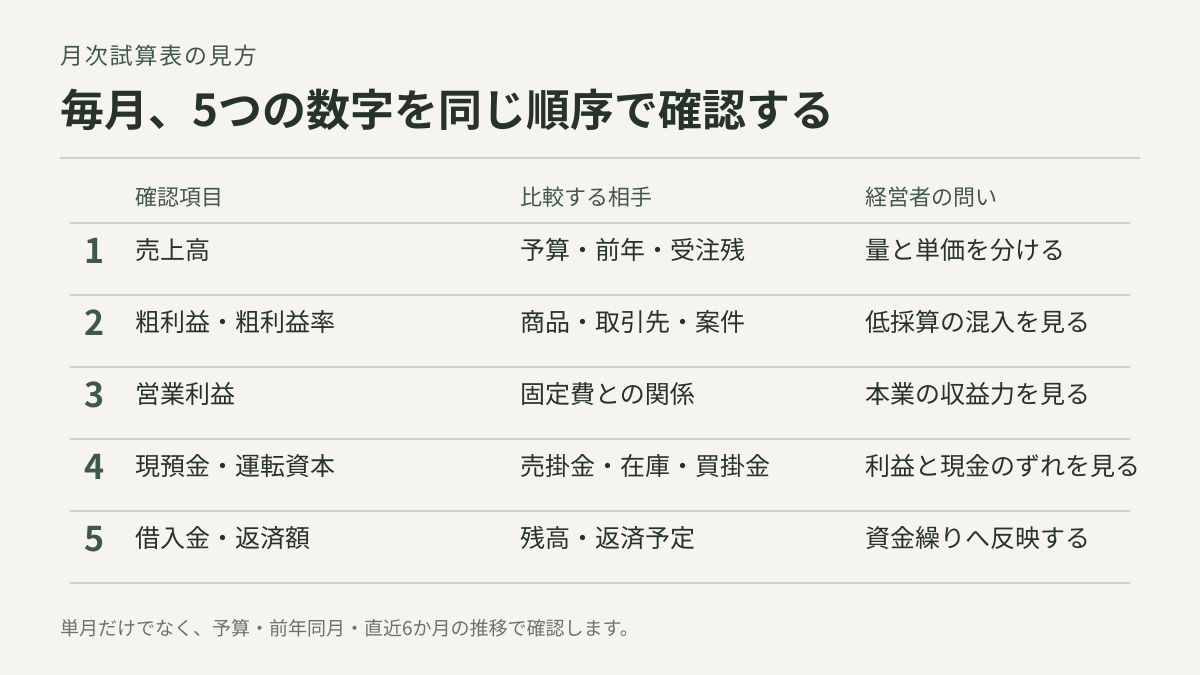
1.売上高:数量・単価・顧客に分ける
売上高が予算を下回っていたら、「営業が弱い」で終わらせず、数量、単価、顧客数、購入頻度などへ分解します。
- 既存顧客と新規顧客のどちらが変化したか
- 商品・部門・担当者のどこで差が生じたか
- 値上げや値引きが平均単価へどう影響したか
- 一時的な前倒し・後ずれではないか
事実と解釈を分けるには「空・雨・傘の思考法」が役立ちます。
2.粗利益:売上より先に悪化していないか
粗利益は、売上高から売上原価を引いた金額です。売上が同じでも、仕入価格の上昇、値引き、廃棄、外注費の増加などで粗利益は減ります。
粗利益率も合わせて確認します。
粗利益率=粗利益÷売上高×100
粗利益率が下がっている場合は、商品別・顧客別・案件別に分けます。売上を増やしても利益が残らない取引が増えていないかを確認してください。
3.営業利益:本業で固定費を回収できているか
営業利益は、粗利益から人件費、家賃、広告費などの販売費・一般管理費を引いた利益です。本業が固定費を回収できているかを見る指標です。
予算との差がある場合は、売上差、粗利益率差、固定費差に分けると原因を追いやすくなります。「経費を減らす」だけでなく、粗利益の不足が主因ではないかを確かめます。
管理会計の基礎は「中小企業のための管理会計入門」も参考にしてください。
4.現預金・売掛金・買掛金・棚卸資産:利益と現金のずれを見る
貸借対照表では、現預金だけでなく、売掛金、買掛金、棚卸資産の増減を確認します。
- 売上に比べて売掛金が増えすぎていないか
- 回収期限を過ぎた売掛金はないか
- 在庫数量や滞留期間が増えていないか
- 買掛金や未払金の支払予定を把握しているか
売掛金や在庫が増えると、利益が出ていても現金が減ることがあります。「利益とキャッシュの違い」と合わせて確認してください。
5.借入金と返済額:利益で返済を賄えているか
借入金残高の増減と、年間の元金返済予定を確認します。借入元金の返済は損益計算書の費用ではないため、営業利益が黒字でも資金繰りが厳しくなることがあります。
簡易的には、税引後利益と減価償却費の合計を返済財源の目安として、年間元金返済額と比較します。ただし、設備投資、納税、運転資金の増減も現金に影響するため、この式だけで返済可能額や融資可否が決まるわけではありません。
3つの比較軸で読む
予算との比較
計画どおり進んでいるかを確認します。差が大きい科目は、金額だけでなく原因と対策を記録します。
前年同月との比較
季節性のある事業では、前月より前年同月との比較が有効です。価格改定、顧客構成、仕入単価など、前年から変わった条件も整理します。
前月・直近推移との比較
3〜6か月の推移を見ると、一時的な増減か継続的な傾向かを判断しやすくなります。単月の赤字だけで慌てず、原因と今後の見通しを確認します。
経営会議で使える確認シート
毎月の会議では、次の順で確認すると行動につながりやすくなります。
- 予算との差が大きい数字は何か
- その差は事実としてどこで発生したか
- 原因は一時的か、構造的か
- 今後3か月の利益と資金繰りへどう影響するか
- 誰が、いつまでに、何を確認・改善するか
課題を改善策へ落とす方法は「経営課題の見つけ方」で、業種別のモデル事例を紹介しています。
よくある読み違い
- 売上が増えたことだけで良い月と判断する
- 累計だけを見て、直近月の悪化を見逃す
- 現預金が多いことを、そのまま収益力の高さと考える
- 借入金の入金で増えた預金を本業の成果と混同する
- 在庫や未払費用が未計上のまま利益を判断する
- 数字の確認だけで終わり、担当者と期限を決めない
よくある質問
月次試算表はいつまでに作るべきですか
早いほど経営判断に使いやすくなります。日本政策金融公庫の経営改善資料では、月次試算表を翌月上旬までに作成する例が示されています。自社の経理体制に合わせて締切日を決め、毎月同じ時期に確認できる運用を先に整えます。
税理士から数字の説明を受ければ十分ですか
会計・税務の確認は専門家が支援できますが、受注見込み、人員配置、価格改定、設備投資などの意思決定は経営者の役割です。数字の意味を質問し、自社の行動へつなげることが大切です。
すべての科目を見る必要がありますか
最初は5つの重要項目と、金額の大きい科目、予算差が大きい科目に絞ります。異常が見つかったときに明細へ掘り下げる運用が現実的です。
まとめ
月次試算表は、過去の集計表ではなく、決算前に経営を修正するための道具です。売上高、粗利益、営業利益、現預金と運転資産、借入金と返済負担の5点を、予算・前年・直近推移と比較してください。
数字を見た後に、「原因」「今後への影響」「担当者」「期限」まで決めることで、月次試算表が経営改善の共通言語になります。
参考資料
※本記事は一般的な情報提供を目的としています。個別の会計処理、税務、融資判断については、税理士、取引金融機関などの専門家へご相談ください。