小さなお店は、そもそも運転資金を借りる必要があるのか?
 Office LOTUS あつみ中小企業診断士事務所
中小機構のJ-Net21は、運転資金の必要額は商売のやり方によって変わり、在庫を先に用意する場合や売上の回収が遅い場合には、多めの資金が必要になると説明しています(運転資金の考え方)。
では、その場でお客さまから代金をいただく飲食店や美容室、小売店ではどうでしょうか。
入金が早く、在庫が少なく、仕入代金を後で支払えるお店なら、通常営業をつなぐ借入は少なくて済む場合があります。一方、売上を伸ばすために先に仕入れを増やすなら、借入が成長を支えることもあります。
この記事では、普段の営業、事業の拡大、借入の判断という順に、自店のお金の流れを考えます。
毎日売上が入るお店は、借入が少なくて済む?
運転資金は、仕入代金、人件費、家賃など、日々の商売を続けるために必要なお金です。必要な支払いを売上の入金と手元資金で賄えるなら、追加で借りずに営業できます。
例えば、食材を数日で使い、売上代金はその日に受け取り、仕入代金は翌月に払う飲食店。入金が支払いより先なので、その間をつなぐ負担は小さくなります。
反対に、小売店で数か月分の商品を先払いで仕入れれば、売れるまでお金は商品になったままです。「お客さまからすぐ回収できる」ことに加え、在庫と仕入条件を見る必要があります。
| お店の形 | 借入の必要性を考える前に確かめたいこと |
|---|---|
| 飲食 | 在庫回転期間(食材を使い切るまでの期間)、売上の入金サイトと仕入代金の支払サイト |
| 小売 | 在庫回転期間(仕入れてから売れるまでの期間)、滞留在庫(売れずに残る商品)、仕入代金の支払サイト |
| 美容・サービス | 固定費(家賃や月額の基本給など)の支払日、開業・採用後の先行支出 |
| EC | モール・決済会社の入金サイト、在庫回転期間、広告費・送料・返品返金の支出時期 |
お客さまが支払う日と、お店に入金される日は違う
取引から入金・支払いまでの期間や締め・決済の条件を、入金・支払サイトといいます。キャッシュレス決済では、店頭で支払いが済んでも、お店への入金は後日になることがあります。
例えば、月初に手元のお金が5万円あるお店で考えてみましょう。5日に商品が売れ、売上は16万円。仕入代金10万円の支払日は10日です。
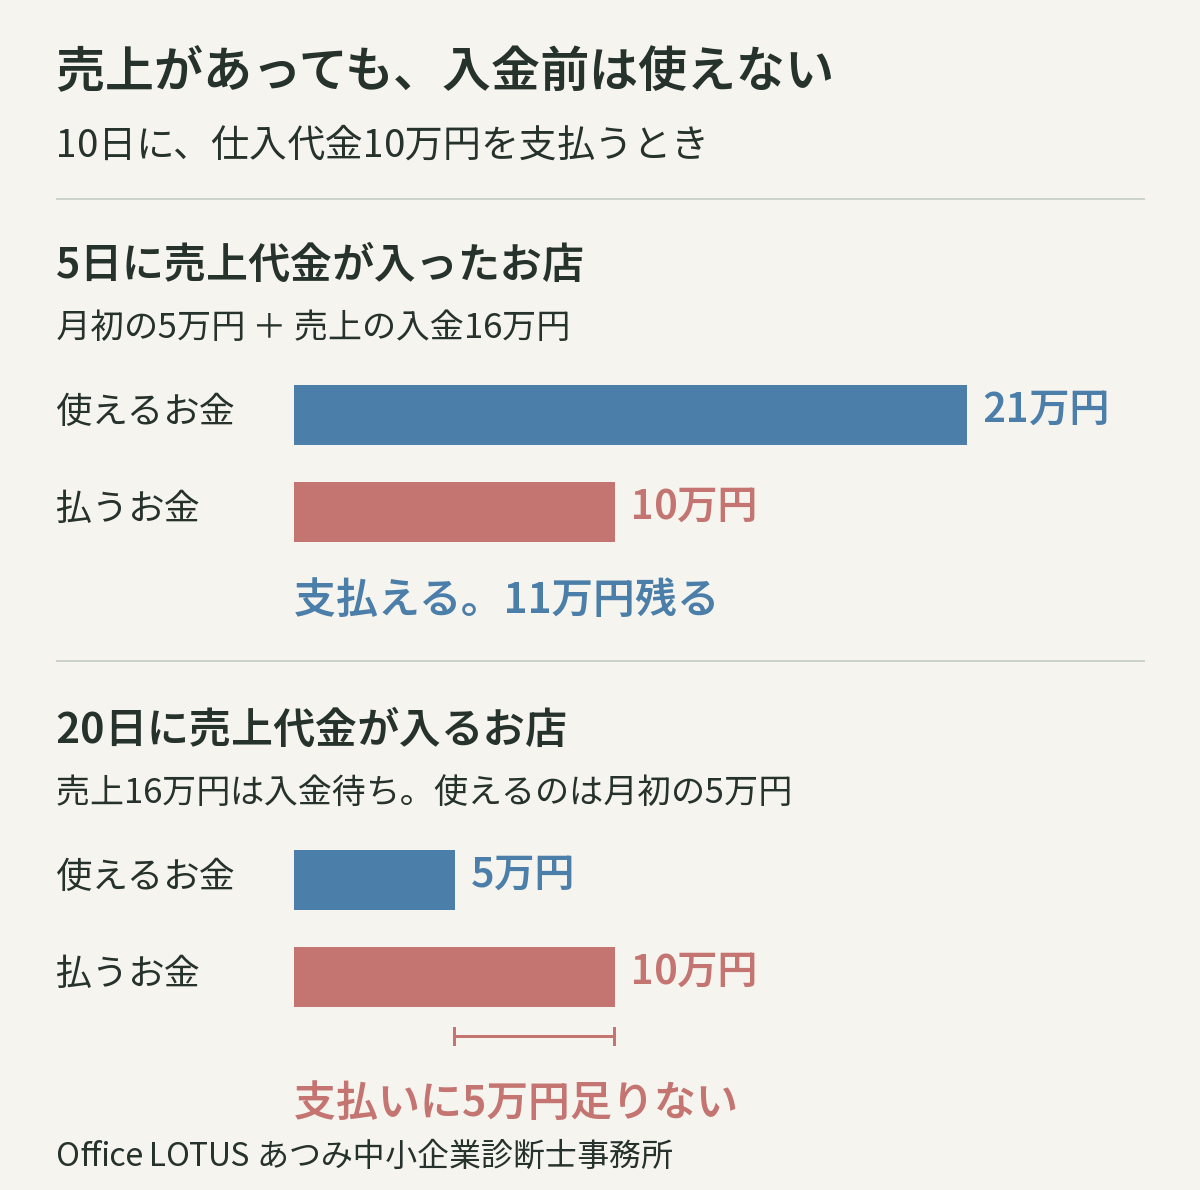
図1 売上があっても、支払日までに入金されなければ使えない。
青い「使えるお金」が赤い「払うお金」より少なければ、その差が不足する金額です。この例の5万円は、この支払いだけを見た不足額です。借入額を決めるには、ほかの入出金と残しておきたい手元資金も確認します。入金日は決済会社や契約で異なるため、自店の入金予定を見てください。
手数料は、現金管理の費用や手間と比べる
キャッシュレスの手数料を考えるときは、釣り銭の準備、レジ締め、現金が合わないときの確認、銀行への入金にかかる費用・時間も並べてみます。
決済・振込手数料や端末費に対し、自店の作業や負担がどれだけ減るか。 現金と併用するなら、残る作業も含めて比較します。短縮した時間がそのまま給与の削減になるとは限りませんが、仕込みや接客、休息に回せるなら、その価値もあります。
お客さまの使いやすさも含めて決済方法を選び、入金までの支払いをつなげるかは別に確認します。
売上を伸ばすために借りる――増加運転資金という使い方
よく売れる商品の仕入れを増やしたい。でも、売上代金が入る前に仕入代金を払う必要がある。こうした場面では、借入が販売機会を生かす手段になります。
売上拡大などに伴って、日々の取引に必要な資金が増える部分を、増加運転資金といいます。金融庁の融資実務資料でも、売上・在庫・取引条件による資金需要の変化を確認する考え方が示されています。
「増えた在庫の金額」が、そのまま借入額になるわけではない
在庫や未入金の売上が増えても、仕入先への後払いも増えれば、その分は資金負担を軽くします。小さな小売店の、販売・回収が見込める通常取引の残高を、同じ基準の時点で拡大前後に比べてみます。
| 項目(単位:万円) | 拡大前 | 拡大後 |
|---|---|---|
| まだ入金されていない売上 | 20 | 35 |
| 在庫(仕入原価) | 30 | 50 |
| これから支払う仕入代金 | 25 | 35 |
| 差引で取引に必要な資金 | 25 | 50 |
差引は「未入金売上+在庫−未払いの仕入代金」。この例では、増える資金負担は50万円−25万円=25万円です。
ただし、この25万円も借入必要額ではありません。手元資金で賄える分や、実際の支払日に残高がどこまで下がるかを確認して、借入を検討します。詳しい計算は「運転資金はいくら必要?」で紹介しています。
前向きな借入にするために、売れ方と利益を確かめる
増加運転資金は、成長を支える「良い借入」の一例になり得ます。判断には、販売実績や受注・予約などから、売れる量と回収時期を見通せることが大切です。
借りて仕入れを増やすことで、費用を賄える利益が増え、返済後も資金が回るか。 売上だけを追わず、仕入・配送・広告などの追加費用も含めて確かめます。予定より売れなければ、次の発注量を減らすなどの見直しも必要です。
売れ残りを積み増す資金や、毎月の赤字を埋める資金は、成長に伴う資金とは理由を分けます。また、現金販売で在庫が少なく、仕入代金が後払いなら、売上増加が手元資金を増やす場合もあります。
借りるかどうかは、何を見て決める?
借入は「必要額」と「返し方」を一緒に考えます。まず、次の三つを確認してください。
- いつ、いくら不足するか。 入金・支払予定を並べ、月末だけでなく月中の残高も見る。
- いくら手元に残すか。 次の入金までの支払いや、売上減少・急な支出への備えを確保する。前払いで受け取った代金も、今後の商品・サービス提供や返金に必要な分を見込む。
- 借りた後も支払えるか。 既存借入と新しい借入の返済、納税などを入れ、売上が計画を下回る場合も確認する。個人事業なら、事業から生活費へ回すお金も資金繰り上の支出に含める。
入出金はまず3〜6か月先まで見通します。資金繰り表の作り方は「資金繰り表の作り方」、返済の見方は「借入金の返済可能額はどう考える?」へつなげて確認できます。
一度の販売・回収で返せる資金か、次の仕入れにも使い続ける資金かを分けます。後者は回収金を全額返済に回せないため、資金繰りに合う返済期間・方法を金融機関と相談します。
相談時は、入金・支払予定、在庫明細、借入の返済予定表を用意し、「何のために、いつ、いくら必要で、どう返すか」を説明できるようにしておくと役立ちます。赤字や返済負担で不足が続く場合は、収益改善や返済条件の相談も合わせて進めます。
毎日売上が入ることは、お店の強みです。その強みで普段の支払いを賄えるか。成長のために、どの支払いが先に増えるか。 次の大きな支払日と、その日までに使えるお金を並べるところから、借入を考えてみてください。
借入が必要か、先仕入れをどこまで増やせるか迷う方は、Office LOTUS あつみ中小企業診断士事務所へご相談ください。分かる範囲の入金・支払予定、在庫と返済の資料から、必要資金と確認すべき点を一緒に整理します。
出典・参考資料
- 中小機構 J-Net21「運転資金の考え方」:日常支出、在庫と入出金のタイミング。
- 金融庁「業種別支援の着眼点・別冊 逆引き着眼点」(2026年3月、冊子4〜6ページ):運転資金の増減、飲食・小売の確認点。
- 経済産業省「キャッシュレス」:現金決済のコスト削減、業務効率化。自店で費用・時間を比べる整理は当事務所の考察です。
情報確認日:2026年11月1日。
※本文・図・表の数値や場面は、考え方を伝えるための架空の例で、支援実績や業界平均ではありません。図1は借入などによる資金補充がない場合の、10日の支払直前の残高と支払額を比較しています。仕入・売上以外の入出金、税金、手数料、予備資金を省略しています。増加運転資金の表は残高を同じ税区分で比較し、在庫を仕入原価で示した単純化した例です。いずれも借入推奨額や融資可否を示すものではありません。個別の資金調達条件・会計税務は、取引金融機関や税理士等へご確認ください。
この記事を書いた人
-
渥美 友道|中小企業診断士
Office LOTUS あつみ中小企業診断士事務所 代表。金融機関に勤務しながら、副業で中小企業診断士として活動しています。
本業では、営業、経営企画、DX推進などの業務を経験。現在も金融の現場に立ちながら、中小企業の経営改善、財務・資金繰り、事業計画、DX・Web活用などを支援しています。
副業だからこそ、日々の実務で得た感覚や変化を経営支援に持ち込めることを強みとしています。机上の理論だけでなく、現場で使える考え方を、できるだけ分かりやすくお伝えします。
中小企業診断士 登録番号:425952
詳しいプロフィールを見る
最新の投稿
 利益・資金繰り・経営計画2026年11月7日小さなお店は、そもそも運転資金を借りる必要があるのか?
- 業務改善・DX・セキュリティ2026年10月29日WordPressは危険? 生成AIなら安全? ホームページの安全は誰が守るのか
- 売上・販促・リピート2026年10月24日初回割引で終わらせない。小さなお店が「2回目の来店」を増やすには
- 売上・販促・リピート2026年10月21日「試してもらう」と、なぜ売れる?試食・テスター・試供品の効果と使い分け