運転資金はいくら必要?売上・入金・支払サイトから考える計算方法
 あつみ中小企業診断士事務所
売上が伸びているのに、手元資金が減っていくことがあります。売上代金が入る前に仕入代金や給与を支払う事業では、成長するほど一時的な資金負担が増えるためです。
この入金と支払いの時間差を埋める資金が、運転資金です。代表的な計算式は「売上債権+棚卸資産−仕入債務」ですが、季節変動、賞与、納税、最低限持つべき現預金も合わせて考える必要があります。
以下、貸借対照表の残高から求める方法と、回収・在庫・支払の期間から確認する方法を整理します。
運転資金とは
運転資金は、仕入、人件費、家賃、外注費など、事業を日常的に回すために必要な資金です。売上の計上から入金までに時間があり、仕入代金などを先に支払う場合、その時間差を自社資金や借入で埋めます。
設備購入のための設備資金とは分けて考えます。また、「運転資金3か月分」のような表現を使う場合も、何の3か月分かを明確にしなければ、必要額を正しく説明できません。
正常運転資金の基本式
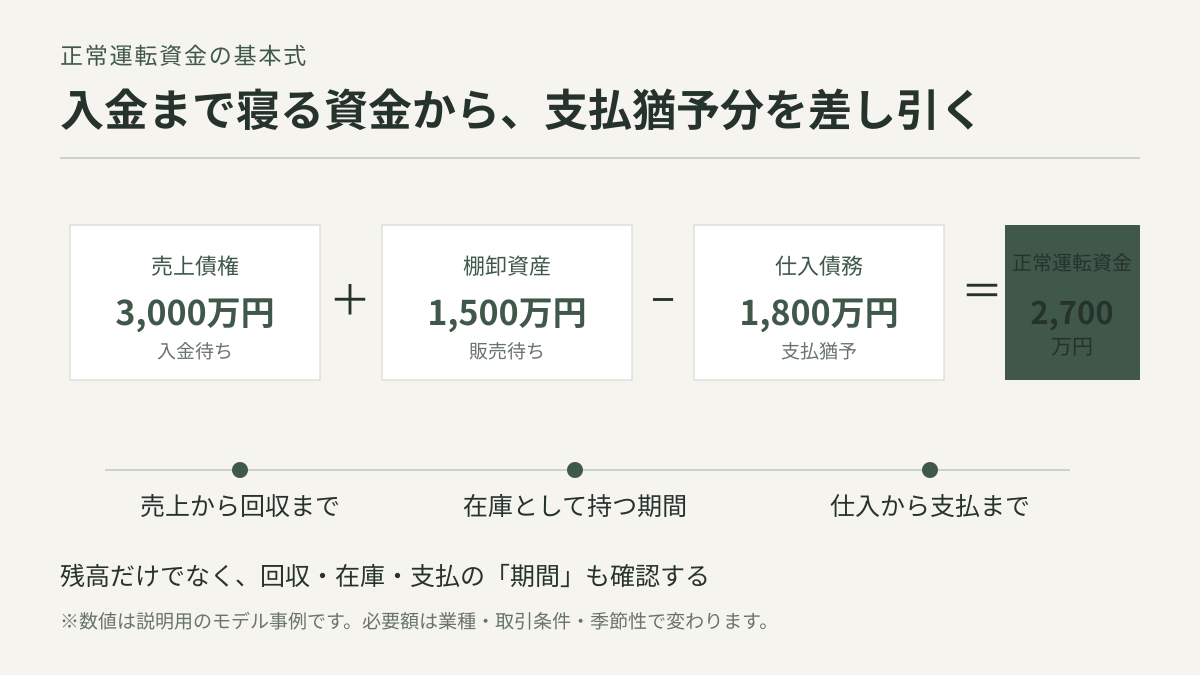
日常取引によって継続的に必要となる資金は、次の式で概算できます。
正常運転資金=売上債権+棚卸資産−仕入債務
- 売上債権:売掛金、受取手形、電子記録債権など
- 棚卸資産:商品、製品、原材料、仕掛品など
- 仕入債務:買掛金、支払手形、電子記録債務など
売上債権と在庫は、現金になるまで資金が寝ている項目です。仕入債務は、仕入先が支払いを待ってくれている分だけ資金負担を軽くします。
計算例:製造業のモデルケース
以下は説明用のモデル事例です。
| 項目 | 残高 |
|---|---|
| 売掛金等 | 3,000万円 |
| 棚卸資産 | 1,500万円 |
| 買掛金等 | 1,800万円 |
3,000万円+1,500万円−1,800万円=2,700万円
この会社では、日常の取引条件が続く限り、概算で2,700万円の資金が事業の中に必要です。
ただし、計算日にたまたま大口入金・支払いがあると残高が振れます。月末残高の推移や平均残高も見て判断します。
回転期間から必要額を考える
残高だけでなく、月商・月間仕入高に対する期間で見ると、事業構造を説明しやすくなります。
売上債権回転期間
売上債権回転期間(月)=売上債権÷平均月商
平均月商1,500万円、売上債権3,000万円なら、回収まで約2か月分の売上が残っている計算です。
棚卸資産回転期間
簡易的には、棚卸資産を平均月商や月間売上原価で割って確認します。どの分母を使うかによって意味が変わるため、社内比較では計算方法を統一してください。
仕入債務回転期間
仕入債務回転期間(月)=仕入債務÷平均月間仕入高
支払までの期間が回収期間より短いほど、先に資金が出ていきやすくなります。
売上が増えると運転資金も増える
たとえば、売掛金回収が2か月、在庫が1か月、買掛金支払いが1か月という取引構造なら、売上増加に伴って売掛金と在庫が増え、必要運転資金も増えます。
「受注が増えれば資金繰りも良くなる」とは限りません。急成長期には、仕入・外注・採用の支払いが先行するため、受注計画と同時に資金繰り表を作成します。
利益と現金のずれは「利益とキャッシュはなぜ一致しない?」で詳しく解説しています。
経常運転資金以外に必要となる資金
増加運転資金
売上増加によって売掛金や在庫が増えるときに必要となる資金です。増収計画では、増える粗利益だけでなく、先行する資金負担も計算します。
季節運転資金
繁忙期の仕入、賞与、季節在庫など、特定時期に必要となる資金です。前年実績と受注見込みから、必要な月と金額を資金繰り表へ置きます。
赤字補填資金
営業収支が赤字のために不足する資金です。借入だけでは不足が繰り返される可能性があるため、赤字の原因と改善策を明確にします。
納税資金
法人税、消費税などの支払いに備える資金です。消費税は預り金の性質があるため、売上入金をすべて運転へ使わず、納付予定額を管理します。
必要額を見積もる5つの手順
手順1.月商と粗利益の推移を確認する
直近12か月の売上高、売上原価、粗利益を月別に並べ、季節性と成長率を確認します。
手順2.回収条件を取引先別に確認する
月末締め翌月末払い、翌々月払いなど、取引先ごとの入金サイトを一覧にします。契約条件だけでなく、実際の入金遅れも確認します。
手順3.在庫期間を確認する
仕入から販売まで何日かかるか、長期滞留品がないかを確認します。帳簿上の金額だけでなく、数量と保管期間も見ます。
手順4.支払条件を確認する
主要仕入先、外注先ごとの支払サイトを整理します。支払いを遅らせるのではなく、従来の支払実績と取引関係を踏まえて、双方が継続できる条件を協議します。
手順5.資金繰り表でピーク額を確認する
正常運転資金の式は基準額の把握に有効ですが、納税や賞与、大口仕入の月は不足額が大きくなることがあります。「資金繰り表の作り方」に落とし込み、月末残高が最も低くなる時期を確認します。
運転資金の負担を減らす方法
売掛金の回収を早める
請求書の発行を早め、締日・入金条件を契約時に確認します。期限超過の債権は、担当者任せにせず定期的に管理します。
在庫を適正化する
売れ筋と滞留品を分け、発注量、安全在庫、廃棄基準を見直します。欠品による機会損失とのバランスが必要です。
支払条件を見直す
J-Net21では、正確な支払い管理と信頼関係を前提に、支払期間の適正化を検討する考え方が紹介されています。一方的な支払延期は取引先の資金繰りを悪化させ、信用を損なうため避けます。
低採算取引を見直す
粗利益が少なく回収期間が長い取引は、売上があっても資金負担が大きくなります。価格、最低注文量、前受金、回収条件を取引全体で見直します。
金融機関へ早めに相談する
必要額、必要時期、資金使途、返済見通しを、資金繰り表と受注明細などで説明します。創業時の資金計画は「創業融資の事業計画書で確認される3つのポイント」も参考にしてください。
よくある質問
運転資金は月商の何か月分あればよいですか
一律には決まりません。売掛金の回収期間、在庫期間、買掛金の支払期間、固定費、季節性によって必要額が変わります。月商倍率だけでなく、実際の入出金条件から計算してください。
前受金がある事業ではどう考えますか
顧客から先に代金を受け取れる事業は、運転資金負担が小さくなる傾向があります。ただし、受け取った資金には将来の納品・サービス提供義務があるため、自由に使える利益とは区別します。
借入で運転資金を賄えば問題ありませんか
成長や季節変動に伴う資金需要へ借入を活用することはあります。しかし、本業の赤字が続く場合は、借入だけでなく収益構造の改善が必要です。原因と返済見通しを併せて確認します。
まとめ
運転資金の基本式は「売上債権+棚卸資産−仕入債務」です。さらに、回収・在庫・支払の各期間と、月ごとの資金繰りを確認することで、必要な時期と金額が具体的になります。
売上拡大前には、増える利益だけでなく増加運転資金も見積もります。回収条件、在庫量、支払条件、低採算取引を見直し、必要資金が最大になる月から逆算して対策を決めてください。
参考資料
※本記事は一般的な情報提供を目的としています。個別の資金調達、会計・税務処理については、取引金融機関、税理士などの専門家へご相談ください。