丸亀製麺のかけうどんが50円値下げ。客単価も50円下がるのか?
 Office LOTUS あつみ中小企業診断士事務所
いつも頼むかけうどんが50円安くなったら、レジで払う金額も50円減るでしょうか。
うどんだけなら、その通りです。でも、揚げたての天ぷらを前にすると、「今日は一つ付けようかな」と思う人もいそうです。
丸亀製麺は、2026年11月25日から「かけうどん(並)」の税込価格を440円から390円に引き下げます。
対象は釜玉うどんなどを含む5商品で、値下げ幅は最大60円です。
丸亀製麺は、かけうどんが390円になることで、好きな天ぷらをより気軽に選べるようにしたいと説明しています。丸亀製麺の発表(2026年11月12日)
これをお店の側から見ると、気になる数字が二つあります。
お客さまが平均いくら払ったかを表す「客単価」と、その売上から商品の原価を引いた「粗利益」です。
天ぷらを追加する人が増えて客単価が元に戻っても、天ぷらの材料代はかかります。
まずは、3人分の会計を並べてみましょう。
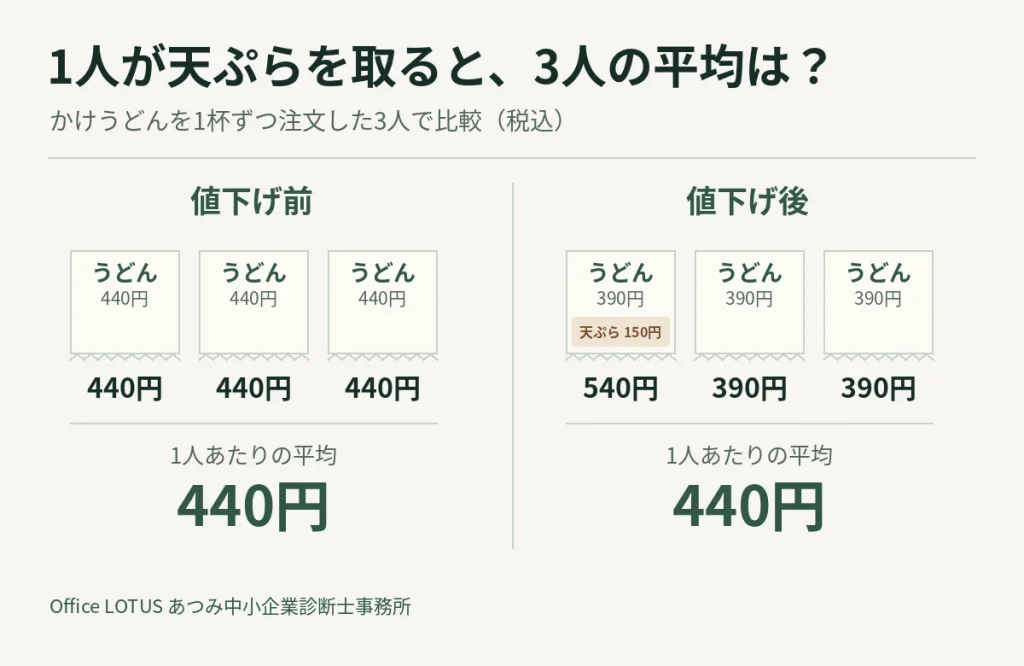
3人に1人が新たに天ぷらを取ると、客単価は440円に戻る
値下げ前、3人が440円のかけうどんを一杯ずつ頼んだとします。
値下げ後は一杯390円で、そのうち1人が150円の天ぷらを新たに1点追加します。
会計は540円、390円、390円。3人分の合計は値下げ前と同じ1,320円で、1人あたりの平均は440円です。
この3人を10組に増やして、買った点数と会計額を比べます。
小売の売上分析では、客単価=平均買上点数 × 平均商品単価に分けて考えます。
買上点数は1人が平均でいくつ買ったか、平均商品単価は売れた商品1点あたりの平均価格です。内閣府沖縄総合事務局「小売業 定量面編」
| かけうどんを買う30人の例 | 値下げ前 | 値下げ後 |
|---|---|---|
| 注文の内訳 | うどん30杯 | うどん30杯・天ぷら10点 |
| 平均買上点数 | 1点 | 約1.33点(40点÷30人) |
| 平均商品単価(税込) | 440円 | 330円 |
| 客単価(税込) | 440円 | 440円 |
うどんの値下げに加えて、うどんより単価の低い天ぷらが売れたことで、商品1点あたりの平均は440円から330円に下がりました。
その一方で、買う点数が増えたため、1人あたりの会計額は440円のままです。
うどんを頼んだあとに、天ぷらが目に入る
丸亀製麺では、お客さんがトレーを持ってレーンを進み、好みの天ぷらや薬味を選びます。
たとえば昼食の予算を550円と決めていた人なら、440円のうどんに150円の天ぷらを足すと590円。
390円なら、同じ組み合わせで540円です。
会計に向かう途中で天ぷらが目に入ると、「今日は一つ付けようかな」と考える余地が生まれます。丸亀製麺の発表
小売では、定番商品と使い道が合う別の種類の商品をそばに置き、一緒に買ってもらう手法をクロスマーチャンダイジングと呼びます。
たとえば、パスタを選ぶ場所で、そのパスタに合うソースも手に取れるようにする。
うどんを選んだ流れで天ぷらが目に入るのも、組み合わせを思い浮かべたところで、もう一品を選べるという点が似ています。
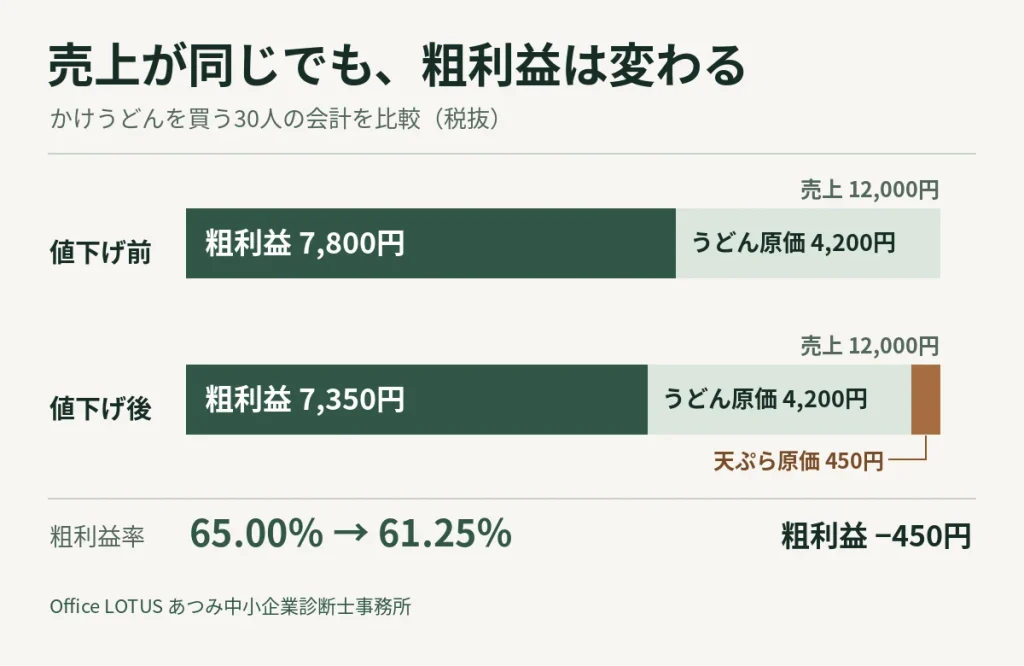
30人の試算では、客単価が同じでも粗利益は450円減る
同じ30人の注文を、ここからは税抜で見ます。
税抜売上は値下げ前後とも12,000円です。
売れたうどんはどちらも30杯なので、うどんの原価は4,200円のまま。
値下げ後は天ぷら10点の原価が450円加わり、粗利益は7,800円から7,350円に下がります。
相乗積で、どの商品が粗利益を支えたかを見る
相乗積(そうじょうせき)という考え方があります。
相乗積=売上構成比 × 粗利益率。
たとえば、売上の20%を占める商品の粗利益率が60%なら、その商品は全体の粗利益率に12ポイント分貢献しています。
商品ごとの相乗積を足すと、全体の粗利益率になります。
| 商品 | 値下げ前の相乗積 | 値下げ後の売上構成比 | 値下げ後の商品別粗利益率 | 値下げ後の相乗積 |
|---|---|---|---|---|
| かけうどん | 65.00ポイント | 88.64% | 60.51% | 53.64ポイント |
| 天ぷら | 0.00ポイント | 11.36% | 67.00% | 7.61ポイント |
| 全体 | 65.00% | 100% | — | 61.25% |
天ぷらの粗利益率は67%です。
売上に占める割合は約11%なので、全体の粗利益率への貢献は7.61ポイント。
うどんの貢献が減った11.36ポイントのうち、一部を天ぷらが補ったと読めます。
粗利益まで戻すには、何人が天ぷらを取ればいい?
来店する人数を30人に固定すると、会計額を元に戻すには10人、粗利益まで元に戻すには15人が天ぷらを新たに1点ずつ追加する必要があります。
天ぷらの税抜売価から原価45円を引くと、1点あたりの粗利益は約91円。
うどん30杯分の値下げで減る税抜粗利益は約1,364円なので、これを補うには15点必要です。
| 値下げ後に天ぷらを追加する人数 | 客単価(税込) | 30人分の粗利益(税抜) |
|---|---|---|
| 0人 | 390円 | 約6,436円 |
| 10人 | 440円 | 7,350円 |
| 15人 | 465円 | 約7,807円 |
自店でも、必要な追加販売数は「値下げで減る粗利益の合計 ÷ 追加商品1点の粗利益」で見積もれます。
普段から売れている分に加えて、あと何点売れるかが判断の目安です。
値下げ前の粗利益は7,800円です。
天ぷらを追加する人が3人に1人のままなら、値下げ後の粗利益は1人あたり平均245円。
来店が増えて値下げ前の粗利益に届く目安は、平均で計算すると32人です。
自分のお店なら、レシートから「一緒に売れたもの」を見る
定食屋なら定食と小鉢、カフェならコーヒーと焼き菓子。
値下げを試したら、同じ曜日・時間帯のレシートと原価表を並べ、次の数字を見ます。
- 対象商品の販売数。値下げした商品は何点多く売れたか。
- 追加注文の割合。対象商品の会計のうち、もう一品も一緒に買われた割合はどう変わったか。
- 1日あたりの粗利益額。店全体の売上から、売れた商品の原価を引いた金額はどう動いたか。
たとえば、もともと30人中10人が小鉢を頼んでいたなら、値下げ後も10人が頼んだだけでは、買い方は変わっていません。
来店数が変わる日は件数だけでは判断できません。
「小鉢も買った会計数÷定食を買った会計数」で比べます。
10件から12件に増えても、定食の会計が30件から40件に増えていれば、
追加注文の割合は約33%から30%に下がっています。
対象商品がよく売れた日ほど、レシートに並ぶもう一品と、1日で残った粗利益を一緒に見ておきたいところです。
あわせて読む「砂糖の卸値が3%上昇|菓子店の価格を、商品別原価から考える」
試算について
- かけうどん(並)の税込440円から390円への価格改定は丸亀製麺の発表に基づきます。ブログ・図解・noteで用いた注文場面、注文数、天ぷらの価格(1点150円・税込)、商品別の原価(税抜でうどん1杯140円、天ぷら1点45円)、昼食予算は説明用の設定です。客単価や粗利益は、これらの設定に基づく計算値です。
- 客単価は、かけうどんを1人1杯ずつ買う人の税込会計額の平均です。値下げ前は全員うどんだけを注文し、値下げ後は追加する人が天ぷらを1点ずつ購入する前提です。売上高・原価・粗利益は、店内飲食の税率10%を用いて税抜で計算しています。国税庁「消費税および地方消費税の税率」
- 32人という目安は、来店が増えても天ぷらを追加する割合が3人に1人の水準で続く場合に、1人あたりの平均粗利益から求めたものです。表の構成比、粗利益率、相乗積は小数第2位まで表示しています。
この記事を書いた人
-
渥美 友道|中小企業診断士
Office LOTUS あつみ中小企業診断士事務所 代表。金融機関に勤務しながら、副業で中小企業診断士として活動しています。
本業では、営業、経営企画、DX推進などの業務を経験。現在も金融の現場に立ちながら、中小企業の経営改善、財務・資金繰り、事業計画、DX・Web活用などを支援しています。
副業だからこそ、日々の実務で得た感覚や変化を経営支援に持ち込めることを強みとしています。机上の理論だけでなく、現場で使える考え方を、できるだけ分かりやすくお伝えします。
中小企業診断士 登録番号:425952
詳しいプロフィールを見る
最新の投稿
 経営の考え方・判断の基本2026年11月21日丸亀製麺のかけうどんが50円値下げ。客単価も50円下がるのか?
- 利益・資金繰り・経営計画2026年11月7日小さなお店は、そもそも運転資金を借りる必要があるのか?
- 業務改善・DX・セキュリティ2026年10月29日WordPressは危険? 生成AIなら安全? ホームページの安全は誰が守るのか
- 売上・販促・リピート2026年10月24日初回割引で終わらせない。小さなお店が「2回目の来店」を増やすには