砂糖の卸値が3%上昇|菓子店の価格を、商品別原価から考える
 Office LOTUS あつみ中小企業診断士事務所
材料の仕入価格が上がっても、すぐに商品の価格を変えられるとは限りません。
お客さまの反応も気になりますし、どの程度の値上げが必要なのか、判断に迷うこともあると思います。
2026年10月には、砂糖の業務用卸値が約3%上昇したとの案内が出ています。
菓子店にとっては、砂糖だけでなく他の材料や包材も含め、いまの販売価格でどれだけ儲かるかを再点検する機会になります。
この記事では、仕入単価の確認、商品1個あたりの原価計算、価格や品ぞろえの見直しを順に解説します。
さらに、値上げ後に販売数が減った場合の影響を、限界利益を使った仮想例で考えます。
砂糖の卸値上昇が、そのまま自店の値上がりとは限らない
製菓・製パン原材料を扱う丸冨士の公開案内では、砂糖の業務用卸値が1kgあたり8円、約3%上昇したとされています。
ただし、これは卸売市場の価格についての情報です。
すべての菓子店で、同じ日から同じ割合で仕入価格が上がることを示すものではありません。
お店が実際に支払う価格と改定日は、自店の仕入先に確認します。
取引先、砂糖の種類、袋の容量、購入量、送料などの条件が違えば、仕入価格への影響も変わります。
最初に確認したいのは、仕入先からの価格改定の案内と、改定前後の納品書・請求書です。
同じ品目・品質の価格を、税抜の1kg単価など同じ基準にそろえて比べます。
送料が別途かかる場合は、その負担も確認しましょう。
まとめ買いで仕入総額が増えただけなら、単価が上がったとは限りません。
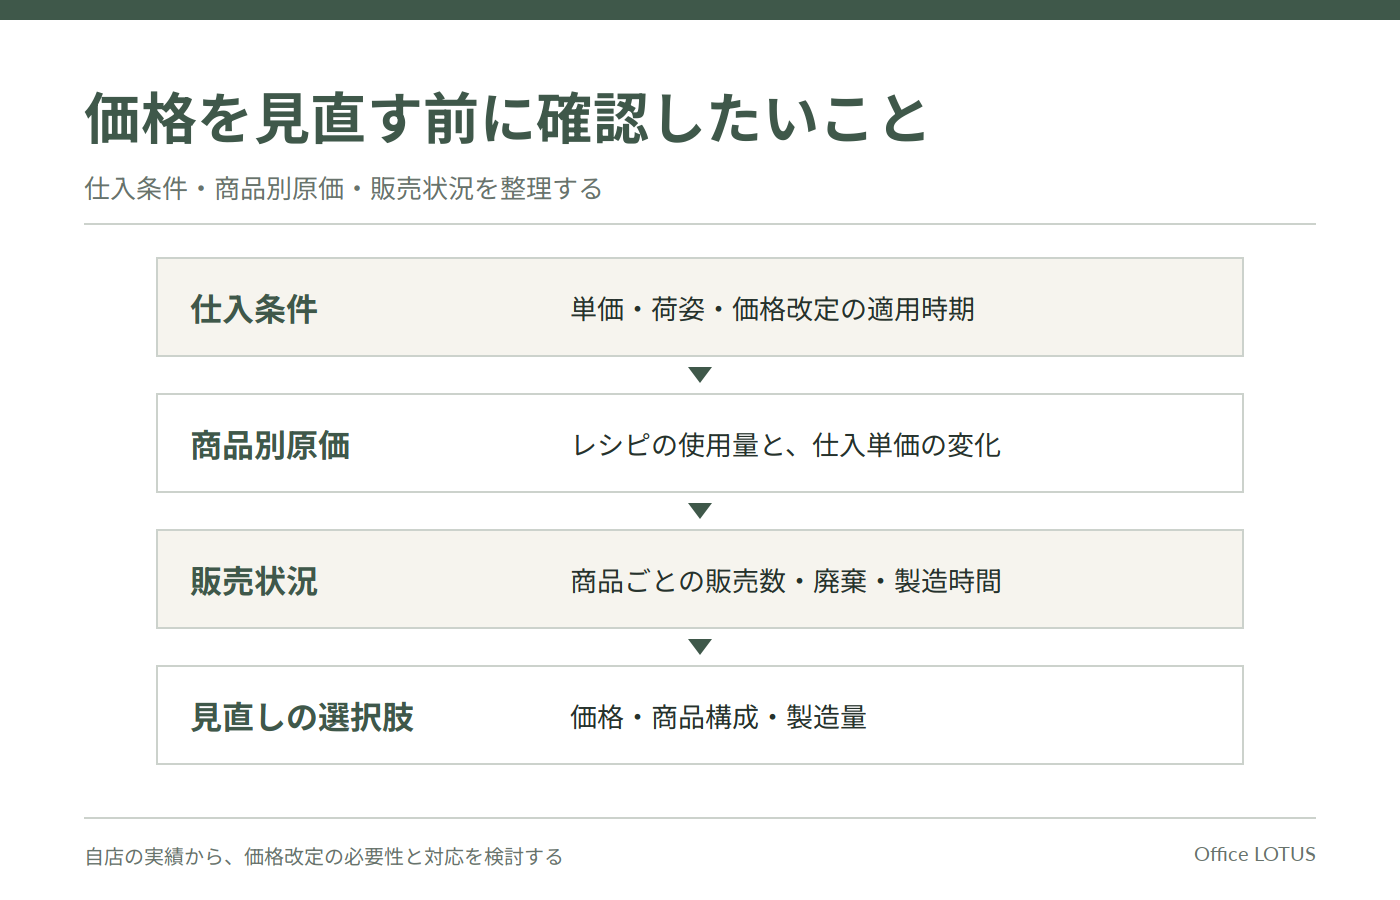
あわせて、バター、生クリーム、チョコレート、果物、小麦粉、箱や袋の単価も並べておきましょう。
砂糖だけの影響は小さくても、複数の値上がりが重なると、店全体では負担が増えているかもしれません。
砂糖が3%上がると、商品1個の原価はいくら増える?
商品ごとの影響は、レシピの使用量と、実際の仕入単価の差から計算できます。
1個あたりの砂糖代の増加額
=(改定後単価 − 改定前単価)× 1個あたりの使用量
単価が「円/kg」なら、使用量もkgにそろえます。
たとえば40gは0.04kg。1回の仕込みで複数個を作る場合は、
仕込み全体の砂糖代を、通常販売できる個数で割っても計算できます。
400円の焼き菓子で、砂糖代が10円だった場合
税抜400円で販売する焼き菓子を考えてみます。
材料・包材費120円のうち、砂糖代が10円だったとします。
砂糖の仕入単価だけが3%上がれば、10円×3%=0.30円。1個あたりの増加は30銭です。
| 1個あたり | 改定前 | 砂糖単価3%上昇後 |
|---|---|---|
| 販売価格 | 400円 | 400円 |
| 砂糖代 | 10円 | 10円30銭 |
| その他の材料・包材費 | 110円 | 110円 |
| 材料・包材費の合計 | 120円 | 120円30銭 |
| 改定前からの費用増加額 | ― | 30銭 |
材料・包材費全体の増加率は、0.30円÷120円=0.25%です。
砂糖が3%上がっても、商品の材料・包材費全体が3%増えるわけではないことが分かります。
この例は、砂糖の値上がりが材料・包材費に与える影響だけを示しています。
原価構成は業界平均ではなく、自店の仕入単価が必ず3%上がることも意味しません。
人件費などは含めていないため、この表だけで商品の利益や値上げの必要額は判断できません。
この商品を販売価格の3%分、12円値上げした場合、砂糖代の増加30銭より大きな改定になります。
ただし、それだけで値上げが不適切とは言えません。
他の材料費や人件費も増えているのか、これまでの価格で十分に費用を賄えていたのかを、合わせて確認する必要があります。
まずは売上の多い商品と、材料・包材費の割合が高い商品から計算してみてください。
最初から全商品を精緻に計算しようとせず、主要な10商品程度に絞る方法でも構いません。
価格だけでなく、品ぞろえと製造量も見直す
原価の増加額が分かったら、「どの商品を、どう見直すか」を考えます。
材料・包材費の割合だけでなく、販売数、廃棄、製造にかかる時間を合わせて見ます。
| 気になる状況 | 検討する対応 | 判断前に確かめること |
|---|---|---|
| よく売れるが、材料・包材費の割合が高くなった | 価格改定の候補にする | 商品の魅力、競合との違い、購入頻度 |
| 材料・包材費の割合は低いが、製造に時間がかかる | 工程・仕込み単位を見直す | 作業時間、設備の稼働、繁忙時の負担 |
| 売れ残りが多い | 製造量・販売時間を見直す | 曜日別の販売数、廃棄、予約の取り方 |
| 贈答用の箱や袋の費用が増えた | 詰め合わせや包装を見直す | 包材費と贈答需要、見た目や使いやすさ |
たとえば、売れ残る商品を多く作り続けたまま値上げしても、廃棄が増えれば改善につながらない場合があります。
逆に、製造量や仕込みのタイミングを整えることで、価格を大きく変えずに負担を軽くできるかもしれません。
販売記録と廃棄記録で確かめたいところです。
材料の変更やサイズの調整も選択肢ですが、味や食感、見た目に影響することがあります。
原価だけで決めず、試作と小さな販売テストでお客さまの反応を見てから判断しましょう。
価格改定をする場合は、改定日と対象商品を分かりやすくお客さまにお知らせします。
品質を保ち、商品を安定して届けるための見直しであることも、しっかりと伝える必要があります。
値上げ後に必要な販売数を、限界利益から考える
値上げで1個あたりの利益が増えても、販売数が減れば月全体の利益は減ることがあります。
この関係を確認するために使うのが「限界利益」です。
限界利益と、粗利・営業利益の違い
限界利益=売上高−変動費。売上から、製造量や販売量に応じて増減する費用を引いた金額です。
家賃などの固定費を賄う原資となり、固定費を引いた後に利益が残ります。
| 指標 | 基本の計算 | この記事での使い方 |
|---|---|---|
| 粗利(売上総利益) | 売上高−売上原価 | 決算書上の指標。製造業では、売上原価に製造に関わる人件費や経費も含まれる |
| 営業利益 | 粗利−販売費及び一般管理費 | 本業全体の利益を確認する指標 |
| 限界利益 | 売上高−変動費 | 価格・販売数の変化が、固定費の回収に与える影響を試算する指標 |
材料・包材費だけを売上から引いた金額を、そのまま粗利や限界利益と呼ぶことはできません。
限界利益を計算するには、決済手数料など、ほかの変動費も含める必要があります。
費用は、科目名だけで固定費・変動費に分けないことも大切です。
たとえば家賃や月額の基本給は短期的には固定費ですが、製造量に連動して増える追加作業の賃金などは、その発生条件を確認します。
光熱費にも基本料金と使用量に応じる部分があります。自店の実態に合わせて分類してください。
販売価格400円から420円、変動費120円から130円の例
ここからは、先ほどの砂糖代の例とは別の仮想例です。
材料・包材費に加え、決済手数料なども含めた変動費の合計を、改定前120円、改定後130円と仮定します。
金額はすべて税抜。製造した分をすべて販売し、廃棄や在庫の増減がなく、固定費も変わらないものとします。
1個あたりの限界利益は、改定前が400円−120円=280円、改定後が420円−130円=290円です。
改定前に月1,000個売れていれば、月の限界利益は28万円。これと同じ金額を確保する販売数を計算します。
改定前の限界利益合計 ÷ 改定後の1個あたり限界利益
=280,000円 ÷ 290円 ≒ 965.5個
端数を切り上げると月966個です。
この条件では、販売数が月1,000個から約3.4%減っても、改定前の限界利益を維持できます。
970個なら28万1,300円、950個なら27万5,500円です。
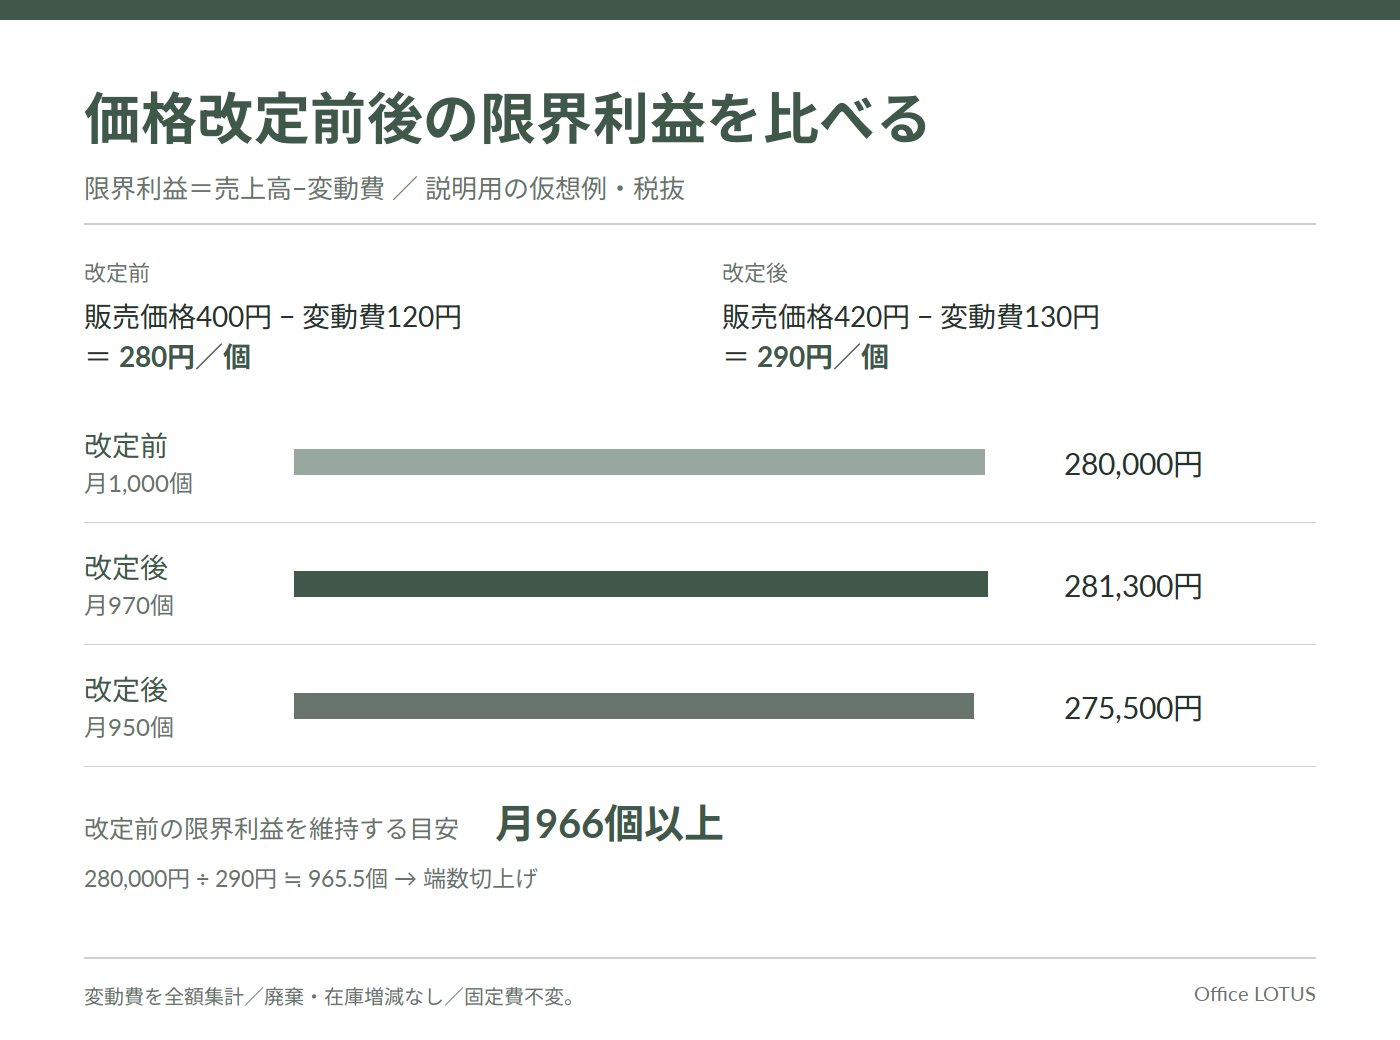
ただし、966個は「改定前の限界利益を維持する販売数」であり、黒字になる販売数ではありません。
この商品だけで店を営む仮定なら、黒字化の判断には月の固定費も必要です。
たとえば固定費が30万円なら、改定後の損益分岐点は300,000円÷290円≒1,034.5個となり、端数を切り上げた1,035個が目安です。
また、固定費が増えた場合は、以前と同じ利益を保つために、その増加分も回収する必要があります。
この例で固定費が月1万円増えれば、必要な販売数は(280,000円+10,000円)÷290円=1,000個です。
「3.4%まで減ってもよい」という目安は、そのまま使えません。
実際の菓子店では複数の商品を扱うため、商品別の限界利益を合計して店全体の固定費と比べます。
売れ残りや廃棄がある場合は、販売した分だけでなく、実際に発生した材料費なども集計します。
廃棄原価をすでに費用に含めている場合は、二重に差し引かないようにします。
この試算を改定後の実績と比べると、対応を検討しやすくなります。
販売数が想定より減ったら、商品の説明、セットの内容、製造量などを確認しましょう。
値引きで販売数が戻っても、1個あたりの限界利益が減れば、月全体の利益は改善しないことがあります。
改定後は、売上だけで判断しない
改定前後は、同じ長さの期間で、曜日構成やイベント、天候、欠品などの違いも確認します。
贈答需要が増える時期と通常の週を比べて、「値上げしても売れた」と判断すると、季節の影響を見落とすかもしれません。
最初の2〜4週間は、次の数字を商品別に見てみましょう。季節性が強い商品は、前年の同じ時期も参考にします。
- 販売数と、値引き後の実際の売上高
- 実際の売上高と変動費から計算した限界利益
- 製造数、売れ残り・廃棄の数量と原価
- 製造時間、欠品、お客さまの反応
商品別の結果を合計し、店全体で固定費を賄えているかも確認します。
材料の仕入額と、その期間に使った材料費は一致しないことがあるため、在庫の増減にも注意が必要です。
仕入代金の支払時期と現預金残高も確認し、利益の改善が資金繰りにどう影響しているかを見ます。
まずは、主要商品の請求書とレシピを並べてみる
砂糖の卸値上昇は、お店の価格を見直すきっかけになります。
ただし、判断の出発点は市況の3%ではなく、自店で実際に増える費用です。
主要商品の仕入単価、使用量、販売数を並べると、
「価格を変えたい商品」「製造量を整えたい商品」「手間を見直したい商品」が見えてきます。
値上げを避けることだけを目標にせず、品質を保ちながら、店を続けるための費用を賄える価格かどうかを考えてみてください。
人件費の上昇も気になる方は、愛知県最低賃金の引上げと、3業種の必要売上を試算した記事も参考にしてください。
数字で見つけた問題を改善策へつなげる方法は、経営課題の見つけ方で紹介しています。
商品別の採算を整理したい方へ
仕入明細、商品ごとのレシピ、販売数が分かる資料があれば、まずどの商品から見直すかを整理できます。
Office LOTUSあつみ中小企業診断士事務所では、愛知県を中心に小規模事業者の財務・資金繰り・経営改善を支援しています。
価格改定と品ぞろえを、自店の数字から考えたい方は、お問い合わせフォームから現在のお困りごとをお知らせください。
参考資料
- 株式会社丸冨士「【価格情報】砂糖の卸値が2年ぶりに値上がり(+8円/kg)」(今回の卸値上昇に関する公開情報)
- 農畜産業振興機構「統計資料【国内情報】」(砂糖の国内需給などを調べる補足資料。自店の仕入単価を示すものではありません)
- 中小機構 J-Net21「損益分岐点の計算方法と経営改善に向けた活用方法を教えてください。」(変動費・固定費、限界利益、損益分岐点の考え方)
情報確認日:2026年10月12日。記事内の試算はOffice LOTUS作成の説明用仮想例です。実際の店舗の原価、利益率、販売動向を示すものではありません。
この記事を書いた人
-
渥美 友道|中小企業診断士
Office LOTUS あつみ中小企業診断士事務所 代表。金融機関に勤務しながら、副業で中小企業診断士として活動しています。
本業では、営業、経営企画、DX推進などの業務を経験。現在も金融の現場に立ちながら、中小企業の経営改善、財務・資金繰り、事業計画、DX・Web活用などを支援しています。
副業だからこそ、日々の実務で得た感覚や変化を経営支援に持ち込めることを強みとしています。机上の理論だけでなく、現場で使える考え方を、できるだけ分かりやすくお伝えします。
中小企業診断士 登録番号:425952
詳しいプロフィールを見る
最新の投稿
 経営改善・業務改善2026年10月14日砂糖の卸値が3%上昇|菓子店の価格を、商品別原価から考える
- 経営改善・業務改善2026年10月6日上場企業の決算書、こう読むと面白い|しまむらの上期決算を例に
- 経営改善・業務改善2026年9月28日愛知県最低賃金1,195円へ|飲食店・美容室・小売店の人件費増と必要売上【2026年】
- 財務・資金繰り・融資2026年9月26日借入金の返済可能額はどう考える?返済財源と資金繰りの確認方法